Shopee kończy w Polsce. Co to oznacza?

0
Komunikat shopee o zakończeniu dzialalności

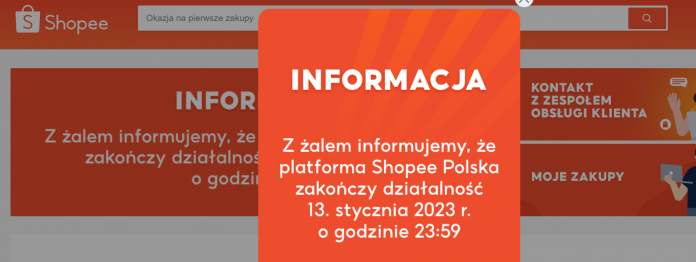
13 stycznia shopee zakończyło swoją działalność w Polsce. Właściciel tej platformy sprzedażowej zdecydował o całkowitym wycofaniu się z Europy.
I o ile można uznać, że Shopee rozpoczęło działalność „z hukiem”, o tyle decyzja o zamknięciu biznesu w Polsce i wycofaniu się z Europy zakomunikowana była „z dnia na dzień”. Szybko i nagle.

Co to jest Shopee?

Shopee to platforma, marketplace, która oferowała tysiące produktów w niskich cenach. Jest obecna w wielu krajach, głównie Ameryce Łacińskiej i Azji. Po półtorej roku działalności w Polsce, kierownictwo zdecydowało o wyjściu z naszego rynku. I choć było to zaskoczenie, to wśród ekspertów rynku opinie są raczej jednoznaczne. Wskazują, że wciąż w Polsce niezagrożona jest pozycja Allegro. Nawet taki potentat jak eBay, nie był do tej pory w stanie zostać liderem w naszym kraju. Mówiąc wprost: jeśli chodzi o marketplace`y to w Polsce jest Allegro i długo, długo nic. Na razie bardzo trudno będzie wejść innej marce na nasz rynek. Dominacja Allegro nie podlega dyskusji, a przywiązanie do Allegro sprzedawców i klientów jest bardzo silne.
Warto podkreślić, że kampania reklamowa Shopee przez miesiące obecności marki w naszym kraju były realizowane z rozmachem. Było ich dużo, wykorzystywały zarówno telewizję, radio jak i Internet.

Czytaj także: Prosty sklep internetowy. Ile to kosztuje? – zestawienie wydatków

Reklamy Shopee

Marce udało się stworzyć prosty przekaz, komunikacja opierała się na wyraźnie zaadresowanej polityce rabatowej – niskim cenom, atrakcyjnym zniżkom i darmowej dostawie. To wszystko spowodowało, że w rok udało się marce wbić na podium polskiego e-commerce w Polsce. Shopee miało prawie 11 mln. odwiedzin miesięcznie (według Mediapanelu z listopada 2022). To połowa tego, co notuje Allegro. Ogromne wydatki na reklamę, przy jednoczesnej bardzo agresywnej polityce rabatowej i ultra taniej ofercie nie pomogły osiągnąć jeszcze większego sukcesu. Eksperci podkreślali, że bardzo dużo było na platformie małych dostawców, których reputacja czasem była niepewna. Klienci skarżyli się między innymi na niedotrzymywanie terminów dostaw.

Co po Shopee?

W tym momencie klientom jak i sprzedawcom wciąż zostaje Allegro. Krajowy potentat dla wielu początkujących przedsiębiorców staje się pierwszym źródłem pozyskiwania klientów i generowania sprzedaży. Allegro ostatnio mierzy się jednak z postępowaniem wytoczonym przez Urząd Ochrony Konkurencji i Konsumentów. Wśród wskazywanych uchybień jest m.in. to, że Allegro, działające jako marketplace, nieuczciwie faworyzował swój sklep Allegro sprawiając, że algorytm pokazywał na lepszych pozycjach oferty proponowane przez sklep Allegro. Innym sprzedawcom trudniej było się przebić na wyższe pozycje.

Czytaj także: 9 pomysłów na marketing internetowy małej firmy

Choć na polski rynek próbowało wejść wielu operatorów marketplace`ów, na razie sprzedawcy są praktycznie skazani na Allegro. Pozycja tego serwisu pewnie przez lata nie będzie zagrożona.

Formularz naruszenia danych osobowych

0
RODO

Formularz naruszenia danych osobowych stosowany jest w przypadku wykrycia nieprawidłowości w przetwarzaniu danych osobowych. Jak wygląda?

Ustawa RODO dość dokładnie określa obowiązki związane z przetwarzaniem i ochroną danych osobowych. Jeśli dojdzie do naruszenia ochrony danych osobowych, to administrator danych bez zbędnej zwłoki, a na pewno nie później niż 72 godziny od naruszenia musi zgłosić to naruszenie. Jeśli się spóźni dodatkowo musi dołączyć wyjaśnienie z przyczynami opóźnienia. Praktyka pokazuje jednak, że od momentu wystąpienia incydentu do czasu jego stwierdzenia może minąć znacznie więcej czasu. Wszystko dlatego, że administrator musi najpierw wykonać czynności, które mają na celu stwierdzenie, że faktycznie doszło do naruszenia w zakresie danych osobowych. Mało tego. Nie każde naruszenie wymaga zgłoszenia. Nie trzeba tego robić chociażby w sytuacji gdy ujawni się dane dostępne w publicznych rejestrach.

Zgłoszenie naruszenia danych osobowych

Gdy dochodzi do naruszenia danych osobowych to spisuje się protokół naruszenie i określa stopień ryzyka naruszenia praw.

Jak zgłosić naruszenie RODO?

Żeby zgłosić naruszenie RODO, trzeba wiedzieć, gdzie to zgłosić. W Polsce jest to Prezes Urzędu Ochrony Danych Osobowych. Naruszenie RODO można zgłosić elektronicznie albo tradycyjną pocztą. W tym drugim przypadku wypełniamy formularz i wysyłamy do Urzędu Ochrony Danych Osobowych.

Formularz ze strony UODO

Zawieszenie działalności, a mały ZUS.

0
mały zus

Mały ZUS to preferencja dla przedsiębiorców, którzy rozpoczynają dopiero biznes. Jaki wpływ na mały ZUS ma zawieszenie działalności?

Składki ZUS to spore obciążenie. Szczególnie dla przedsiębiorców, którzy mają niewielkie doświadczenie biznesowe, zaczynają dopiero swoją drogę zawodową jako przedsiębiorcy. Na szczęście początkujący przedsiębiorcy mogą skorzystać z preferencyjnych składek ZUS.

Jak działa niski ZUS?

Niski ZUS to specjalna opcja, preferencja obniżenia składek ZUS dla przedsiębiorców, którzy dopiero rozpoczynają prowadzenie firmy. Żeby móc skorzystać z niskiego ZUSU trzeba spełnić dwa warunki. Przede wszystkim przez ostatnie 60 miesięcy nie można prowadzić działalności gospodarczej, a działalność która prowadzimy obecnie nie jest wykonywana na rzecz byłego pracodawcy. Mówiąc wprost. Każda osoba, która dopiero rozpoczyna swoją przygodę z prowadzeniem firmy i nie jest to samozatrudnienie realizowane na rzecz byłego pracodawcy może skorzystać z niższych składek ZUS.

Składki ZUS oblicza się od podstawy. Podstawa jest deklarowana przez przedsiębiorców. Może być dowolna jednak minimalna wysokość podstawy to 60% prognozowanego przeciętnego wynagrodzenia miesięcznego brutto. Gdy już ustalimy tę podstawę to składki ZUS oblicza się jako określony procent tej podstawy. I tak, np. składka emerytalna to 19,52% podstawy. W przypadku preferencyjnego ZUSU, podstawa to 30% najniższej pensji. Koniecznie trzeba pamiętać, że mały ZUS dotyczy tylko przedsiębiorcy. W przypadku, gdy zatrudnia się pracowników, to składki za pracowników płaci się zawsze w pełnej wysokości.

Zawieszenie działalności

Niski ZUS można płacić przez 24 miesiące. I to pełne 24 miesiące liczone po kolei od momentu uruchomienia działalności. Pytanie, które się nasuwa dotyczy sytuacji, w której będziemy chcieli działalność zawiesić. Jeśli biznes nie idzie tak jak planowaliśmy, trafiliśmy w okres pogarszającej się koniunktury, to zawsze możemy go zawiesić. Zawieszenia działalności gospodarczej dokonuje się poprzez złożenie wniosku w ewidencji przedsiębiorców. Zawieszenie powoduje, że nie możemy prowadzić działalności ani uzyskiwać przychodów. Przedsiębiorca nie musi też płacić składek ZUS. W sytuacji gdy objęty jest preferencyjnymi składkami ZUS, może oczywiście zawiesić działalność. Trzeba jednak wiedzieć, że czas zawieszenia liczy się do czasu preferencyjnego ZUSu. Mówiąc wprost. Jeśli zawiesimy działalność, to okres zawieszenia nie przerywa biegu.

Zawieszenie działalności gospodarczej nie przerywa biegu 24 miesięcy, czyli okres zawieszenia działalności wlicza się do okresu 24 miesięcy, w którym możesz płacić obniżone składki. Mówiąc inaczej, jeśli masz prawo do tego by płacić obniżone składki ZUS, to zawieszenie działalności powoduje, że ten okres dalej biegnie. Jeśli po dwóch-trzech miesiącach wznowisz działalność, to niższy ZUS zapłacisz tylko do ukończenia 24 miesiąca od początku prowadzenia działalności.

Wysokość diety za podróż służbową 2023

0
diety zagraniczne

1 stycznia 2023 zmienia się wysokość diet za podróż służbową. Zarówno za podróż krajową, jak i zagraniczną. Ile wynoszą stawki diet krajowych i zagranicznych?

Już w grudniu 2022 zmieniono stawki diet przysługujących za podróże zagraniczne. W przypadku podróży służbowych krajowych wysokość diet zmienia się 1 stycznia.

Co to jest dieta dla pracownika?

Dieta jest wartością, która ma zrekompensować zwiększone wydatki związane z wyjazdem służbowym.

Dieta krajowa

Od 1 stycznia wysokość diety krajowej to 45 zł. Dietę wypłaca się gdy podróż służbowa jest dłuższa niż 8 godzin. Gdy podróż trwa od 8 do 12 godzin dieta wynosi 50% diety pełnej, w przypadku 12h i więcej przysługuje pełna dieta.

Dieta dla samozatrudnionego

Warto pamiętać, że dieta przysługuje też osobom samozatrudnionym. W takiej sytuacji przedsiębiorcy należy się dieta, jeśli wykonuje działalność poza stałym miejscem jej prowadzenia. Oczywiście nie wypłaca się jej w gotówce ale zalicza do kosztów uzyskania przychodu. Do tego wszystkiego dochodzi także ryczałt za nocleg, który wynosi 67,50 zł.

Wysokość diety zagranicznej 2023

W przypadku podróży zagranicznej także można rozliczyć dietę. Wysokość diety zależy od kraju, w którym przebywa się za granicą podczas wykonywania obowiązków służbowych. Dodatkowo można też otrzymać ryczałt za nocleg w zagranicznym hotelu. O ile w przypadku diety krajowej, wypłaca się ją dopiero, gdy podróż trwa dłużej niż 8 godzin, w przypadku podróży zagranicznej dostaje się ją od pierwszej minuty wyjazdu zagranicznego. I tak, gdy podróż trwa do 8 godzin – przysługuje 1/3 diety zagranicznej, ponad 8 do 12 godzin – przysługuje 1/2 diety zagranicznej, a ponad 12 godzin – przysługuje dieta w pełnej wysokości.

Podobnie jak w przypadku diety krajowej, także i w przypadku zagranicznej podróży służbowej, można zaliczyć dietę do kosztów uzyskania przychodu. Wskaźnik diety należy przeliczyć zgodnie z kursem waluty z poprzedniego dnia roboczego.

Wysokość diet zagranicznych – wyciąg z rozporządzenia

LP. PAŃSTWO WALUTA KWOTA DIETY KWOTA LIMITU
NA NOCLEG
1 Afganistan EUR 47 140
2 Albania EUR 41 120
3 Algieria EUR 50 200
4 Andora EUR 50 200
5 Angola USD 61 180
6 Arabia Saudyjska EUR 50 200
7 Argentyna USD 50 150
8 Armenia EUR 42 145
9 Australia AUD 95 270
10 Austria EUR 57 150
11 Azerbejdżan EUR 43 150
12 Bangladesz USD 50 120
13 Belgia EUR  55 200
14 Białoruś EUR 42 130
15 Bośnia i Hercegowina EUR 41 100
16 Brazylia EUR 43 120
17 Bułgaria EUR 40 120
18 Chile USD 60 120
19 Chiny EUR 55 170
20 Chorwacja EUR 42 125
21 Cypr EUR 43 160
22 Czechy EUR 41 120
23 Dania DKK 446 1 430
24 Egipt USD 55 150
25 Ekwador USD 44 110
26 Estonia EUR 45 110
27 Etiopia USD 55 300
28 Finlandia EUR 53 180
29 Francja EUR 55 200
30 Grecja EUR 50 160
31 Gruzja EUR 48 160
32 Hiszpania EUR 50 200
33 Indie EUR 42 210
34 Indonezja EUR 41 110
35 Irak USD 60 120
36 Iran EUR 41 95
37 Irlandia EUR 52 160
38 Islandia EUR 56 160
39 Izrael EUR 70 200
40 Japonia JPY 7 532 22 000
41 Jemen USD 48 160
42 Jordania EUR 50 130
43 Kambodża USD 45 100
44 Kanada CAD 71 190
45 Katar EUR 41 200
46 Kazachstan EUR 45 155
47 Kenia EUR 41 150
48 Kirgistan USD 41 150
49 Kolumbia USD 49 120
50 Kongo, Demokratyczna Republika Konga USD 66 220
51 Korea Południowa EUR 46 170
52 Koreańska Republika Ludowo-Demokratyczna EUR 48 170
53 Kostaryka USD 50 140
54 Kuba EUR 50 140
55 Kuwejt EUR 39 200
56 Laos USD 54 100
57 Liban USD 57 150
58 Libia EUR 52 100
59 Liechtenstein CHF 88 220
60 Litwa EUR 45 150
61 Luksemburg EUR 55 200
62 Łotwa EUR 57 132
63 Macedonia EUR 43 138
64 Malezja EUR 41 140
65 Malta EUR 43 180
66 Maroko  EUR 41 130
67 Meksyk USD 58 154
68 Mołdowa EUR 45 94
69 Monako EUR 55 200
70 Mongolia EUR 45 154
71 Niderlandy EUR 50 150
72 Niemcy EUR 49 170
73 Nigeria EUR 46 240
74 Norwegia NOK 496 1 650
75 Nowa Zelandia USD 58 180
76 Oman EUR 40 240
77 Pakistan EUR 38 200
78 Palestyńska Władza Narodowa EUR 70 200
79 Panama USD 52 140
80 Peru USD 50 150
81 Portugalia  EUR 49 150
82 Republika Południowej Afryki USD 52 275
83 Rosja EUR 48 200
84 Rumunia EUR 42 110
85 San Marino EUR 53 192
86 Senegal EUR 44 120
87 Republika Serbii i Republika Czarnogóry EUR 40 110
88 Singapur USD 56 230
89 Słowacja EUR 47 132
90 Słowenia EUR 45 143
91 Stany Zjednoczone Ameryki (USA), w tym: –  Nowy Jork –  Waszyngton   USD   59 200
92 Syria USD 50 150
93 Szwajcaria CHF 88 220
94 Szwecja SEK 510 2 000
95 Tadżykistan EUR 41 140
96 Tajlandia USD 42 110
97 Tanzania USD 53 150
98 Tunezja  EUR 37 100
99 Turcja USD 53 185
100 Turkmenistan EUR 47 90
101 Ukraina EUR 41 180
102 Urugwaj USD 50 80
103 Uzbekistan EUR 41 140
104 Watykan EUR 53 192
105 Wenezuela USD 60 220
106 Węgry EUR 44 143
107 Wielka Brytania GBP 45 220
108 Wietnam USD 53 160
109 Włochy EUR 53 192
110 Wybrzeże Kości Słoniowej EUR 33 100
111 Zimbabwe EUR 39 90
112 Zjednoczone Emiraty Arabskie EUR 43 220
113 Państwa inne niż wymienione w lp.1-112 EUR 41 140


Ryczałt od przychodów stawki 2023

0

Z artykuły dowiesz się dla kogo jest ryczałt od przychodów w 2023 roku oraz jakie będą obowiązujące stawki ryczałtu od dochodu. Zapraszamy do lektury!

Ryczałt od przychodów 2023 – dla kogo?

Z rozliczenia ryczałtem mogą skorzystać przedsiębiorcy (osoby fizyczne prowadzące jednoosobową działalność gospodarczą, a także spółki cywilne osób fizycznych, przedsiębiorstwo w spadku, a także spółki jawne osób fizycznych. Ryczałt od przychodów jest dla tych przedsiębiorców, którzy w 2022r. nie przekroczyli 9 654 400 zł przychodu.

Czytaj także: Jednoosobowa działalność gospodarcza czy spółka z o.o.?

Z ryczałtu może także skorzystać osoba fizyczna, która osiąga przychody ze sprzedaży przetworzonych produktów roślinnych i zwierzęcych z własnej uprawy, hodowli lub chowu. Tacy podatnicy mogą zapłacić ryczałt jeśli przychód w 2022 nie był wyższy niż 965 440 zł.

W tych limitach nie uwzględnia się kwot, o które była zwiększona lub zmniejszona podstawa obliczenia podatku.

Ryczałt od przychodów ewidencjonowanych mogą płacić również podatnicy, którzy w roku poprzedzającym rok podatkowy prowadzili działalność samodzielnie lub w formie spółki, z której przychody były opodatkowane wyłącznie w formie karty podatkowej, lub za część roku były opodatkowane w formie karty podatkowej i za część roku na ogólnych zasadach, a łączne przychody w roku poprzedzającym rok podatkowy nie przekroczyły kwoty 2 000 000 euro. W tych przypadkach przychody opodatkowane w formie karty podatkowej oblicza się wyłącznie na podstawie wystawionych faktur lub rachunków.

Ryczałt od najmu

Od 2023 roku najem realizowany poza działalnością gospodarczą będzie mógł być rozliczany wyłącznie ryczałtem. Niezależnie od wysokości przychodu.

Ryczałt od przychodów ewidencjonowanych

Ryczałt od przychodów ewidencjonowanych jest płacony co miesiąc. Wyjątkiem jest sytuacja, gdy dopiero rozpoczynamy prowadzenie działalności albo gdy przychody w poprzednim roku nie przekroczyły 200 000 euro. Wtedy ryczałt można płacić co kwartał. W związku z tym kwartalnie podatek ryczałtowy mogą płacić ci, których przychody w ubiegłym roku nie były wyższe niż 965 440 zł.

Tabelka stawek ryczałtu 2023

Stawki ryczałtu od przychodów ewidencjonowanych są określone w art. 12 ustawy o zpd. Zgodnie z ust. 1 tego przepisu ryczałt od przychodów ewidencjonowanych wynosi:

1) 17% przychodów osiąganych w zakresie wolnych zawodów;

2) 15% przychodów ze świadczenia usług:

  1. a) reprodukcji komputerowych nośników informacji (PKWiU 18.20.30.0),
  2. b) pośrednictwa w sprzedaży motocykli oraz części i akcesoriów do nich (PKWiU 45.40.40.0),
  3. c) pośrednictwa w sprzedaży hurtowej (PKWiU grupa 46.1),
  4. d) magazynowania i przechowywania cieczy i gazów (PKWiU 52.10.12.0), magazynowania i przechowywania towarów w strefach wolnocłowych (PKWiU ex 52.10.19.0), parkingowych (PKWiU 52.21.24.0), obsługi centrali wzywania radiotaxi (PKWiU ex 52.21.29.0), pilotowania na wodach morskich i przybrzeżnych (PKWiU ex 52.22.13.0), pilotowania na wodach śródlądowych (PKWiU ex 52.22.14.0),
  5. e) licencyjnych związanych z:

– nabywaniem praw do książek, broszur, ulotek, map itp. (PKWiU 58.11.60.0),

– nabywaniem praw do korzystania z wykazów i list (np. adresowych, telefonicznych) (PKWiU 58.12.30.0),

– nabywaniem praw do czasopism i pozostałych periodyków (PKWiU 58.14.40.0),

– nabywaniem praw do pozostałych wyrobów drukowanych (PKWiU 58.19.30.0),

– nabywaniem praw do korzystania z gier komputerowych (PKWiU 58.21.40.0),

– nabywaniem praw do korzystania z programów komputerowych (PKWiU 58.29.50.0),

  1. f) związanych ze sprzedażą miejsca reklamowego w wykazach i listach (np. adresowych, telefonicznych) (PKWiU 58.12.40.0),
  2. g) (uchylona)
  3. h) związanych z nadawaniem programów ogólnodostępnych i abonamentowych (PKWiU dział 60),
  4. i) przetwarzania danych (PKWiU ex 63.11.1), przesyłania strumieni wideo przez Internet (PKWiU 59.11.25.0), przesyłania strumieni audio przez Internet (PKWiU 59.20.36.0), agencji informacyjnych (PKWiU 63.91.1) oraz pozostałych w zakresie informacji, gdzie indziej niesklasyfikowanych (PKWiU 63.99),
  5. j) finansowych i ubezpieczeniowych (PKWiU sekcja K), innych niż świadczone w ramach wolnych zawodów,
  6. k) związanych z obsługą nieruchomości, świadczonych na zlecenie (PKWiU 68.3),
  7. l) prawnych, rachunkowo-księgowych i doradztwa podatkowego (PKWiU dział 69), innych niż świadczone w ramach wolnych zawodów,
  8. m) firm centralnych (head office); usług doradztwa związanych z zarządzaniem (PKWiU ex dział 70), z wyjątkiem usług doradztwa związanych z zarządzaniem rynkiem rybnym (PKWiU 70.22.16.), innych niż świadczone w ramach wolnych zawodów,
  9. n) (uchylona)
  10. o) reklamowych; usług badania rynku i opinii publicznej (PKWiU dział 73),
  11. p) (uchylona)
  12. q) fotograficznych (PKWiU 74.2),
  13. r) tłumaczeń pisemnych i ustnych (PKWiU 74.3), innych niż świadczone w ramach wolnych zawodów,
  14. s) związanych z zatrudnieniem (PKWiU dział 78),


  1. t) przez organizatorów turystyki, pośredników i agentów turystycznych oraz pozostałych usług rezerwacji i usług z nią związanych (PKWiU dział 79),
  2. u) detektywistycznych i ochroniarskich (PKWiU dział 80), z wyjątkiem robót związanych z instalowaniem systemów przeciwpożarowych i przeciwwłamaniowych z późniejszym monitoringiem,
  3. v) obsługi nieruchomości wykonywanych na zlecenie, polegających m.in. na utrzymaniu porządku w budynkach, kontroli systemów ogrzewania, wentylacji, klimatyzacji, wykonywaniu drobnych napraw (PKWiU 81.10.10.0), dezynfekcji i tępienia szkodników (PKWiU 81.29.11.0), związanych ze wspomaganiem prowadzenia działalności gospodarczej, gdzie indziej niesklasyfikowane (PKWiU 82.9), centrów telefonicznych (call center) (PKWiU 82.20.10.0), powielania (PKWiU 82.19.11.0), związanych z organizowaniem kongresów, targów i wystaw (PKWiU 82.30),
  4. w) (uchylona)
  5. x) w zakresie pomocy społecznej bez zakwaterowania (PKWiU ex dział 88), z wyłączeniem usług pomocy społecznej bez zakwaterowania w zakresie odwiedzania i pomocy domowej świadczonych osobom niepełnosprawnym (PKWiU 88.10.14), usług pomocy społecznej bez zakwaterowania w zakresie opieki dziennej świadczonych osobom dorosłym niepełnosprawnym (PKWiU 88.10.15), usług pomocy społecznej bez zakwaterowania w zakresie opieki dziennej nad dziećmi, z wyłączeniem opieki nad dziećmi niepełnosprawnymi (PKWiU 88.91.11), usług pomocy społecznej bez zakwaterowania w zakresie opieki dziennej nad dziećmi i młodzieżą niepełnosprawną (PKWiU 88.91.12), usług pomocy społecznej bez zakwaterowania świadczonych przez opiekunki do dzieci (PKWiU 88.91.13), pozostałych usług pomocy społecznej bez zakwaterowania, gdzie indziej niesklasyfikowane (PKWiU 88.99.19),
  6. y) kulturalnych i rozrywkowych (PKWiU dział 90),
  7. z) związanych ze sportem, rozrywką i rekreacją (PKWiU dział 93);

2a) 14% przychodów ze świadczenia usług:

  1. a) w zakresie opieki zdrowotnej (PKWiU dział 86),
  2. b) architektonicznych i inżynierskich; usług badań i analiz technicznych (PKWiU dział 71),
  3. c) w zakresie specjalistycznego projektowania (PKWiU 74.1);

2b) 12% przychodów ze świadczenia usług:

  1. a) związanych z wydawaniem:

– pakietów gier komputerowych (PKWiU ex 58.21.10.0), z wyłączeniem publikowania gier komputerowych w trybie online,

– pakietów oprogramowania systemowego (PKWiU 58.29.1),

– pakietów oprogramowania użytkowego (PKWiU 58.29.2),

– oprogramowania komputerowego pobieranego z Internetu (PKWiU ex 58.29.3), z wyłączeniem pobierania oprogramowania w trybie online,

  1. b) związanych z doradztwem w zakresie sprzętu komputerowego (PKWiU 62.02.10.0), związanych z oprogramowaniem (PKWiU ex 62.01.1), objętych grupowaniem „Oryginały oprogramowania komputerowego” (PKWiU 62.01.2), związanych z doradztwem w zakresie oprogramowania (PKWiU ex 62.02), w zakresie instalowania oprogramowania (PKWiU ex 62.09.20.0), związanych z zarządzaniem siecią i systemami informatycznymi (PKWiU 62.03.1);

3) 10% przychodów ze świadczenia usług w zakresie kupna i sprzedaży nieruchomości na własny rachunek (PKWiU 68.10.1);

4) 8,5% przychodów do kwoty 100 000 zł oraz 12,5% przychodów od nadwyżki ponad kwotę 100 000 zł z tytułu:

  1. a) przychodów, o których mowa w art. 6 ust. 1a (tzw. najem prywatny),
  2. b) przychodów, o których mowa w art. 14 ust. 2 pkt 11 ustawy o podatku dochodowym,
  3. c) świadczenia usług związanych z zakwaterowaniem (PKWiU dział 55),
  4. d) świadczenia usług wynajmu i obsługi nieruchomości własnych lub dzierżawionych (PKWiU 68.20.1),
  5. e) wykonywania usług w zakresie badań naukowych i prac rozwojowych (PKWiU dział 72),
  6. f) wynajmu i dzierżawy:

– samochodów osobowych i furgonetek, bez kierowcy (PKWiU 77.11.10.0),

– pozostałych pojazdów samochodowych (z wyłączeniem motocykli), bez kierowcy (PKWiU 77.12.1),

– środków transportu wodnego bez załogi (PKWiU 77.34.10.0),

– środków transportu lotniczego bez załogi (PKWiU 77.35.10.0),

– pojazdów szynowych (bez obsługi) (PKWiU 77.39.11.0),

– kontenerów (PKWiU 77.39.12.0),

– motocykli, przyczep kempingowych i samochodów z częścią mieszkalną, bez kierowcy (PKWiU 77.39.13.0),

– własności intelektualnej i podobnych produktów z wyłączeniem prac chronionych prawem autorskim (PKWiU 77.40),

  1. g) świadczenia usług pomocy społecznej z zakwaterowaniem (PKWiU dział 87);

5) 8,5%:

  1. a) przychodów z działalności usługowej, w tym przychodów z działalności gastronomicznej w zakresie sprzedaży napojów o zawartości alkoholu powyżej 1,5%, z zastrzeżeniem pkt 1–4 oraz 6–8,
  2. b) przychodów ze świadczenia usług związanych ze zwalczaniem pożarów i zapobieganiem pożarom (PKWiU 84.25.11.0),
  3. c) przychodów ze świadczenia usług w zakresie edukacji (PKWiU dział 85),
  4. d) przychodów ze świadczenia usług związanych z działalnością bibliotek, archiwów, muzeów oraz pozostałych usług w zakresie kultury (PKWiU dział 91),
  5. e) przychodów z działalności polegającej na wytwarzaniu przedmiotów (wyrobów) z materiału powierzonego przez zamawiającego,
  6. f) prowizji uzyskanej przez komisanta ze sprzedaży na podstawie umowy komisu,
  7. g) prowizji uzyskanej przez kolportera prasy na podstawie umowy o kolportaż prasy,
  8. h) przychodów, o których mowa w art. 14 ust. 2 pkt 12 ustawy o podatku dochodowym;

6) 5,5%:

  1. a) przychodów z działalności wytwórczej, robót budowlanych lub w zakresie przewozów ładunków taborem samochodowym o ładowności powyżej 2 ton,
  2. b) prowizji uzyskanej z działalności handlowej w zakresie sprzedaży jednorazowych biletów komunikacji miejskiej, znaczków do biletów miesięcznych, znaczków pocztowych, żetonów i kart magnetycznych do automatów,
  3. c) przychodów, o których mowa w art. 14 ust. 2 pkt 14 ustawy o podatku dochodowym;

7) 3,0% przychodów:

  1. a) z działalności gastronomicznej, z wyjątkiem przychodów ze sprzedaży napojów o zawartości alkoholu powyżej 1,5%,
  2. b) z działalności usługowej w zakresie handlu, z zastrzeżeniem pkt 2 i 3,
  3. c) ze świadczenia usług związanych z produkcją zwierzęcą (PKWiU 01.62.10.0),
  4. d) z działalności rybaków morskich i zalewowych w zakresie sprzedaży ryb i innych surowców pochodzących z własnych połowów, z wyjątkiem sprzedaży konserw oraz prezerw z ryb i innych surowców z połowów,
  5. e) o których mowa w art. 14 ust. 2 pkt 2, 5–10 i 19–22 ustawy o podatku dochodowym,
  6. f) z odpłatnego zbycia ruchomych składników majątku wykorzystywanych w pozarolniczej działalności gospodarczej, nawet jeżeli przed zbyciem zostały wycofane z tej działalności gospodarczej, a pomiędzy pierwszym dniem miesiąca następującego po miesiącu, w którym składnik majątku został wycofany z działalności, i dniem jego zbycia nie upłynęło sześć lat, będących:

– środkami trwałymi podlegającymi ujęciu w wykazie środków trwałych oraz wartości niematerialnych i prawnych,

– składnikami majątku, o których mowa w art. 22d ust. 1 ustawy o podatku dochodowym, z wyłączeniem składników, których wartość początkowa, ustalona zgodnie z art. 22g ustawy o podatku dochodowym, nie przekracza 1500 zł,

– składnikami majątku, które ze względu na przewidywany okres używania równy rokowi lub krótszy niż rok nie zostały zaliczone do środków trwałych albo wartości niematerialnych i prawnych,

  1. g) z odpłatnego zbycia ruchomych składników majątku przedsiębiorstwa w spadku;

8) 2% przychodów, o których mowa w art. 6 ust. 1d.
 

Formularz rozporządzania danymi osobowymi

0
dane osobowe

Żeby przetwarzać dane osobowe trzeba przestrzegać przepisów o ochronie danych osobowych. Wskazują one kilka elementów, które powodują, że można przetwarzać dane osobowe. Wystarczy jednak, że otrzymamy zgodę na przetwarzanie danych osobowych.

Legalne przetwarzanie danych

Żeby legalnie przetwarzać dane konkretnej osoby, to musi ona na to wyrazić zgodę. Zgoda nie jest konieczna, jeśli dane chcemy usunąć. Przetwarzać dane innej osoby można wtedy, gdy jest to niezbędne dla spełnienia jakiegoś obowiązku, który wynika z przepisów prawa albo „niezbędne dla wypełnienia prawnie usprawiedliwionych celów realizowanych przez administratorów danych albo odbiorców danych, a przetwarzanie nie narusza praw i wolności osoby, której dane dotyczą.

Zgoda na przetwarzanie danych osobowych

Jak już wspomnieliśmy, żeby można było przetwarzać dane osobowe, trzeba uzyskać zgodę osoby, której to dotyczy. Żeby taką zgodę otrzymać, wystarczy oświadczenie lub wyraźne potwierdzenie, którego treścią jest zgoda na przetwarzanie danych osobowych tego, kto składa oświadczenie.

Wyrażenie zgody na przetwarzanie danych osobowych musi być wyraźna. Nie może być domniemania, że takie oświadczenie zostało złożone. Co istotne, osoba zainteresowana może w każdy momencie odwołać swoją zgodę.

Warunkiem uznania zgody za poprawną na gruncie prawa jest jej wyraźny charakter i jasno określony cel, znany w momencie jej wyrażania.

Zgoda na przetwarzanie danych osobowych – wzór

Warto wiedzieć, że nie istnieje jeden wzór zgody na przetwarzanie danych osobowych. Trzeba dostosować taki dokument do potrzeb własnej firmy. Chodzi o to by cel przetwarzania danych był wyraźnie zaznaczony. Może to być np. cel marketingowy. Do tego trzeba wskazać zakres, w jakim dane będą przetwarzane. W tym przypadku chodzi o to czy przetwarzane będą tylko imię i nazwisko, czy tez inne dane, jak np. adres poczty elektronicznej, czy korespondencyjny albo numer telefoniczny. Konieczne też będzie podanie informacji o administratorze danych osobowych. Obowiązkowa jest też informacja o tym, że zgodę można w każdym momencie cofnąć.

Czy można przetwarzać dane osobowe dla kilku celów?

Często pojawia się pytanie, czy można raz uzyskaną zgodę na przetwarzanie danych osobowych wykorzystać do każdego działania realizowanego przez firmę. Chodzi o sytuację, gdy w jednej klauzuli pojawia się zgoda na zapis do newslettera, możliwość przekazywania informacji o promocjach, czy zgoda na kontakt telefoniczny. Taka forma uzyskiwania zgody na przetwarzanie danych osobowych jest niezgodna z prawem. Nie można jej łączyć ze zgodami dotyczącymi innej treści.

Zgody takiej nie można też wymuszać. Co ważne, zgoda na przetwarzanie danych musi być jednoznaczna. Nie ma więc możliwości by za zainteresowanego zaznaczać odpowiednie pole, w którym wyrażamy zgodę na przetwarzanie danych.

Wycofanie zgody na przetwarzanie danych osobowych

Jak już podkreśliliśmy, zgoda na przetwarzanie danych osobowych może być w każdym momencie wycofana. Wystarczy, że zainteresowana osoba przekaże taką informację w formie elektronicznej lub listownie.

Zgoda na przetwarzanie danych osobowych – formularz

Ja, niżej podpisana/ny wyrażam zgodę na przetwarzanie moich danych osobowych w podanym wyżej/niżej zakresie

…………………………………………………………………………………………………………

przez…………………………………………………………………………………………………

[nazwa administratora danych i jego adres]

w           celu       ……………………………………………………..        [cel              przetwarzania  danych (np. otrzymywanie newslettera z informacjami marketingowymi, przesyłania ofert marketingowych)].

Informujemy, że Państwa zgoda może zostać cofnięta w dowolnym momencie przez wysłanie wiadomości e-mail na adres naszej firmy spod adresu, którego zgoda dotyczy.

……………………….………………….……………

Data, miejsce i podpis osoby wyrażającej zgodę

Dyrektywa Omnibus 2023. Czego dotyczy?

0
omnibus

Dyrektywa Omnibus wprowadza zmiany w prawie dotyczące relacji konsument – sklep. Oto najważniejsze założenia tej ustawy.

Dyrektywa omnibus od kiedy w Polsce

Dyrektywa Omnibus miała być wstępnie wdrożona do systemu prawnego w 2022 roku. Jednak weszła w życie dopiero 1 stycznia 2023. Przepisy zdecydowanie poprawiają sytuację konsumentów. Przedsiębiorcy muszą się do zmian dostosować, dokonać aktualizacji i ponieść koszty wdrożenia zmian.

Dyrektywa Omnibus opinie

Jedną z najbardziej znaczących zmian związanych z dyrektywą omnibus będzie kwestia opinii dodawanych podczas zakupów przez klientów. Przez lata zdarzały się przypadki, że opinie były masowo kupowane, a te negatywne kasowane. Teraz sytuacja wygląda inaczej. Sklep nie będzie mógł publikować lub zlecać fałszywych opinii na temat produktów. W przeciwnym razie grozi mu kara w wysokości 10 proc. obrotu rocznego. Za usuwanie i ukrywanie negatywnych komentarzy albo też zniechęcanie do ich zamieszczania będzie groziła przedsiębiorcy kara.

Jeśli więc przedsiębiorca zapewni dostęp do opinii i recenzji, musi podać informację, jak sprawdza ich autentyczność.

Pozycjonowanie produktów

Marketplace`y czyli platformy do sprzedaży produktów z różnych branż, muszą informować użytkowników o tym, co decyduje, że konkretny produkt pokazuje się w danym miejscu w serwisie. Chodzi o to by wyeliminować nieuczciwe praktyki, które powodują, że na wysokich, bardziej interesujących miejscach są produkty bez wyraźnego wskazania płatnej reklamy albo oznaczenia, że miejsce zostało opłacone. Mówiąc inaczej, jeśli przedsiębiorca pozwala na wyszukiwanie produktów na stronie, to musi obowiązkowo informować, jakie parametry decydują o kolejności pojawiania się wyników.

Co za tym idzie, dyrektywa omnibus wprowadza tez pojęcie platformy handlowej, które wcześniej nie istniało. Prowadziło to do wielu nadinterpretacji tego pojęcia. I tak „platforma handlowa” jest usługą, która korzysta z oprogramowania, strony internetowej albo aplikacji, która pozwala na zawieranie umów na odległość z innymi przedsiębiorcami lub konsumentami.

CZYTAJ TAKŻE: Odstąpienie od umowy przy sprzedaży w sklepie internetowym

Promocje a Dyrektywa Omnibus

Ważnym elementem dyrektywy omnibus są też unormowania dotyczące promocji. Jeśli przedsiębiorca decyduje się na promocję lub wyprzedaż, to musi oprócz aktualnej ceny podać też najniższą cenę z 30 dni poprzedzających obniżkę. Jeśli wyprzedaż dotyczy produktu z krótką datą przydatności do spożycia, to sprzedawca musi uwidocznić aktualną cenę i najniższą cenę od rozpoczęcia sprzedaży do wprowadzenia. Obowiązek taki nie będzie wymagany jeśli będziemy mieli obniżenie ceny regularnej bez ogłaszania promocji

Profilowanie cen

Zdarza się, że niektórzy przedsiębiorcy (głównie wykorzystujący marketplace`y) dostosowują ceny pod konkretnych klientów. Robi się to głównie w oparciu o historię przeglądania, lokalizację itd. Od 1 stycznia 2023 trzeba informować, że sprzedawca profiluje klientów. Co ważne, nie dotyczy to sytuacji gdy cena jest ustalana w czasie rzeczywistym, w oparciu o czynniki niezwiązane z konkretnym użytkownikiem, a np. z popytem na dany towar.

CZYTAJ TAKŻE: Oświadczenie o odstąpieniu od umowy

Kto sprzedaje towar?

Dyrektywa Omnibus nakazuje tez platformom sprzedażowym informować bardzo dokładnie o tym, czy konkretny produkt sprzedaje przedsiębiorca, czy osoba prywatna. Chodzi o to by klient wiedział, czy ma prawo odstąpienia od umowy czy nie.

Dyrektywa Omnibus to zmiana przez wielu porównywana do wdrożenia RODO. Jak implementacja tego prawa wygląda w praktyce, przekonamy się niedługo. Szczególnie, że zmiany dotyczą nie tylko sprzedawców online ale również sklepów stacjonarnych.


Kalkulator kosztów pracodawcy

0
kalkulator kosztów

Koszt zatrudnienia pracownika to nie tylko pensja z podatkiem. Pracodawca musi opłacić jeszcze wiele innych składek i ponieść sporo innych kosztów. Jaki jest realny koszt zatrudnienia pracownika? Dowiesz się z dalszej części artykułu

Ile kosztuje pracodawcę pracownik?

Choć może się wydawać, że koszt zatrudnienia pracownika to wyłącznie pensja wraz z podatkiem, prawda jest zdecydowanie inna. Oprócz pensji pracodawca musi opłacić sporo innych świadczeń. Chodzi tu np. o składkę emerytalną czy rentową. Jeśli weźmiemy pod uwagę najniższe wynagrodzenie w styczniu 2023, które wynosi 3490 zł brutto, to pracodawca „od siebie” musi jeszcze dołożyć przy umowie o pracę:

  • 341 zł. ubezpieczenia emerytalnego,
  • 227 zł. ubezpieczenia rentowego,
  • 63 zł. ubezpieczenia wypadkowego (przy założeniu współczynnika 1,8%),
  • 86 zł. na Fundusz Pracy,
  • 3 zł. na FGŚP.
  • W sumie więc taki pracownik kosztuje pracodawcę 4209 zł. Przy umowie zlecenie koszty związane z wynagrodzeniem będą takie same.

    Z czego składa się wynagrodzenie?

    Wynagrodzenie składa się z kilku elementów. Pierwszym z nich jest stałe wynagrodzenie zasadnicze miesięczne. Do niego może być dodana zmienna premia albo prowizja. Z części pracownika odliczana jest też składka zdrowotna, połowa składki emerytalnej, a także podatek dochodowy.

    Koszty pracownika

    Dobrze jest jednak uzmysłowić sobie, że zatrudnienie pracownika to nie tylko koszt umowy i wynagrodzenia. Pracodawca musi też opłacić szkolenia (choćby BHP), badania lekarskie i koszt zorganizowania stanowiska pracy, a także w określonych sytuacjach również zapłacić za ubranie i buty robocze. Przy zatrudnieniu na umowie o pracę będzie to też koszt związany z płatnym urlopem, gdy w wielu przypadkach trzeba zapewnić zastępstwo za pracownika. Pracodawca musi też w swoich wyliczeniach założyć koszty przechowywania dokumentacji pracowniczej przez 10 lat,

    Koszty pracodawcy a umowa cywilnoprawna

    Trochę inaczej jest to w przypadku umowy cywilnoprawnej. O ile koszty pracodawcy związane z wynagrodzeniem raczej się nie zmienią, to pracodawca nie będzie musiał płacić za wiele elementów, które narzuca kodeks pracy. Chodzi tu chociażby o kwestię okresu wypowiedzenia umowy. W przypadku umów cywilnoprawnych wszelkie obowiązki i prawa stron reguluje kodeks cywilny. Tu strony mogą się umówić praktycznie dowolnie. Koszty będą też zależały od tego, czy zleceniobiorca pracuje gdzieś indziej, czy prowadzi działalność gospodarczą, jest studentem itd. To wszystko ma wpływ na konieczność opłacania lub nie składek ZUS. Jeśli umowa zlecenie stanowi jedyne źródło utrzymania, to taką umowę w pełni trzeba oskładkować. Tutaj całkowity koszt pracownika (oczywiście w części dotyczącej wynagrodzenia) jest taki sam jak przy zatrudnieniu na umowę o pracę.

    Umowa zlecenie ze studentem poniżej 26. roku życia

    W przypadku studentów nie płaci się od nich składek ZUS. Oznacza to, że dla pracodawcy kosztem będzie wyłącznie kwota brutto wynagrodzenia. Gdy umowa zlecenie podpisana jest z osobą, która pracuje jeszcze gdzie indziej, to składek ZUS też pracodawca nie zapłaci o ile w drugim miejscu zatrudnienia osoba ta zarabia przynajmniej najniższą krajową.

    Koszt zatrudnienia pracownika B2B

    W przypadku umowy B2B kosztem będzie tylko kwota na fakturze. Można też umówić się np. na dodatkowe wynagrodzenie w czasie przerwy urlopowej. Wszystkie inne koszty są ponoszone przez drugą stronę. Chodzi tu głównie o składki ZUS, rozliczenie podatków itd.

    Warto pamiętać, że koszty zatrudnienia pracownika pracodawca może sobie wliczyć do kosztów uzyskania przychodu. Dzięki temu obniża sobie podatek dochodowy do zapłaty.


Spółka cywilna – wady i zalety

0
zdjęcie pracy biurowej w spółce cywilnej

Spółka cywilna to najpopularniejsza forma współpracy, prowadzenia biznesu przez co najmniej dwóch przedsiębiorców. Poznaj najważniejsze informacje na temat spółki cywilnej oraz jej zalety i wady.

Co to jest spółka cywilna?

Formalnie spółka cywilna nie jest w rzeczywistości spółką. Jest to zwykła umowa między przedsiębiorcami (przynajmniej dwoma), którzy mają wspólny cel gospodarczy. Spółkę cywilną mogą zawiązać osoby fizyczne, osoby prawne, jak i osoby fizyczne wspólnie z osobami prawnymi.

Zalety spółki cywilnej:

  • prosta księgowość
  • bardzo niski koszt założenia, brak konieczności wnoszenia kapitału założycielskiego
  • brak osobowości prawnej, wszystkie prawa i obowiązki należą do wspólników

Spółka cywilna – wady

Największa wadą spółki cywilnej jest brak osobowości prawnej. Spółka cywilna nie może realizować w swoim imieniu żadnych czynności prawnych. Oznacza to, że nie może przykładowo nabywać mienia. Mogą robić to wspólnicy. W takich sytuacjach to oni są podmiotami stosunku prawnego.

CZYTAJ TAKŻE: Zakup samochodu na firmę. Jak to rozliczyć?

Kolejnym zagrożeniem jest bardzo szeroka odpowiedzialność wspólników. W ramach działalności w spółce cywilnej wspólnicy ponoszą solidarną odpowiedzialność za zobowiązania spółki. Co z tego wynika? Za zaciągnięte zobowiązania wspólnicy odpowiadają całym swoim osobistym majątkiem. Może zdarzyć się taka sytuacja, że wspólnik narobi długów, które potem ty będziesz musiał spłacić. Co więcej, komornik może zająć rachunek bankowy spółki, uniemożliwiając wspólnikom wypłacanie środków pieniężnych, a tym samym prowadzenia działalności.

CZYTAJ TAKŻE: Egzekucja komornicza – co może zająć komornik?

Wspólnicy mają takie samo prawo do majątku wygenerowanego przez spółkę. Nie mają udziału ułamkowego. Nie da się też rozporządzać swoimi udziałami w majątku albo w poszczególnych składnikach. Znaczy to, że nie mogą więc sprzedać ich innej osobie.

Bez względu na wysokość wkładu, udział w zyskach i stratach będzie równy dla wszystkich wspólników. Można sobie jednak ustalić inny sposób uczestniczenia w zyskach i stratach. Prawo nie przewiduje też szczególnych regulacji w sytuacji, gdy dojdzie do konfliktu między wspólnikami.

Spółka cywilna – umowa

Umowa spółki cywilnej jest bardzo prosta w swojej formie. Do jej ważności wystarczy zwykła forma pisemna. Jeśli jednak do spółki jako wkład wnoszona jest nieruchomość, to trzeba taką umowę zawrzeć u notariusza.

Najważniejszym elementem umowy spółki cywilnej jest wskazanie konkretnego celu, który ma być osiągnięty przez wspólników. Gdy zostanie osiągnięty, to spółka wygasa.

W umowie spółki cywilnej wpisuje się datę i miejsce zawarcia umowy, nazwę i siedzibę spółki, informację o wspólnikach, okres na jaki zawierana jest spółka, cel gospodarczy, w jakim spółka ta jest zawierana. Nie można też zapomnieć o kodach PKD, postanowieniach, które wskazują kiedy może nastąpić zmiana umowy, ustalenia dotyczące tego, w jaki sposób spółka będzie reprezentowana.

Nazwa spółki cywilnej powinna zawierać co najmniej nazwiska (firmy) jej wspólników, z dodatkowym określeniem „spółka cywilna”. Nazwa spółki cywilnej może mieć inną nazwę niż przedsiębiorstwo prowadzone w ramach tej spółki.

Spółka cywilna nie ma osobowości prawnej. Mówiąc inaczej nie jest samodzielnym bytem. Nie ma więc własnego majątku. Choć spółka ma swój własny NIP i REGON, to za wszystko odpowiadają wspólnicy, którzy prowadzą swoje własne przedsięwzięcia w ramach spółki cywilnej. Spółka cywilna nie płaci podatku dochodowego. Rozliczają go wspólnicy. Inaczej jest z podatkiem VAT. Podatek VAT rozliczany jest w ramach spółki, a nie przez wspólników.

CZYTAJ TAKŻE: Być VATowcem, czy nie? – komu opłaca się zwolnienie VAT?

Księgowość spółki cywilnej

Księgowość w spółce cywilnej może być rozliczana na podstawie księgi przychodów i rozchodów, ryczałtu albo tzw. pełnej księgowości. Ten ostatni wariant będzie obowiązkowy jeśli przychody spółki cywilnej przekroczą 2 mln euro w przeliczeniu na złotówki w roku rozliczeniowym.

Wspólnicy rozliczają swój podatek na zasadach ogólnych, w formie podatku liniowego lub w formie ryczałtu.

Jak zarejestrować spółkę cywilną?

Każdy ze wspólników spółki cywilnej składa samodzielnie wniosek rejestracyjny do CEIDG. Potem podpisują oni umowę spółki. Dopiero po tym etapie koniecznie trzeba zgłosić zawiązanie spółki do GUS. Po to by uzyskać numer REGON. Potem składamy zgłoszenie identyfikacyjne do urzędu skarbowego, żeby uzyskać NIP.

CZYTAJ TAKŻE: Podatek według skali, czy podatek liniowy. Co się bardziej opłaca?

Spółka cywilna to dobre rozwiązanie dla branż, które nie wiążą się ze zbyt dużym ryzykiem biznesowym.

Kto może zarejestrować spółkę cywilną?

Spółka cywilna może być założona przez minimum dwie osoby. Muszą one wnieść do spółki swoje wkłady. Mówiąc wprost, spółka cywilna jest prostym sposobem na to by przynajmniej dwie osoby zarabiały we wspólnym celu biznesowym.

Czy można skrócić okres wypowiedzenia?

0
skrócenie okresu wypowiedzenia

Skrócenie okresu wypowiedzenia często może być najlepszym rozwianiem dla wszystkich stron, gdy współpraca nie układa się tak jakbyśmy tego chcieli. Pozostają pytania, czy da się skrócić okres wypowiedzenia? Czy okres wypowiedzenia może być skrócony przez pracownika, pracodawcę, czy tylko przez obie strony jednocześnie?

Skrócenie okresu wypowiedzenia

Jako przedsiębiorca zdecydowałeś o rozstaniu się z pracownikiem. Umowa zawiera okres wypowiedzenia. Nie zawsze jednak na rękę jest dotrzymywanie okresu wypowiedzenia. Czy można więc skrócić okres wypowiedzenia? Tak. Prawo zezwala na taki krok. Najłatwiej będzie zrobić to, jeśli obie strony przystaną na to jednocześnie. Wtedy taka decyzja jest wynikiem porozumienia stron stosunku pracy. Jeśli sam pracodawca chciałbym skrócić okres wypowiedzenia, to może to zrobić ale tylko w określonych okolicznościach

CZYTAJ TAKŻE: Oświadczenie o wypowiedzeniu umowy – wzór do pobrania

Kiedy przedsiębiorca może skrócić okres wypowiedzenia?

Skrócenie okresu wypowiedzenia przez pracodawcę jest możliwe wyłącznie w przypadku 3-miesięcznego okresu wypowiedzenia. Oznacza to, że dotyczy osób zatrudnionych przez co najmniej 3 lata u danego pracodawcy. W sytuacji skrócenia okresu wypowiedzenia przedsiębiorca musi wypłacić pracownikowi odszkodowanie. Jego kwota to wartość wynagrodzenia za pozostałą część czasu wypowiedzenia.

Są przypadki, kiedy pracodawca może skrócić 3-miesięczny okres wypowiedzenia do 1 miesiąca jeśli chciałby wcześniej rozwiązać umowę. Jest to jednak możliwe tylko w sytuacji gdy ogłoszono upadłość pracodawcy, likwidację zakładu pracy albo z powodu przyczyny, która nie dotyczy pracownika.

Jak skrócić okres wypowiedzenia?

Jeśli pracodawca chce skrócić okres wypowiedzenia, to musi pracownika poinformować o tym w momencie gdy przekazuje wypowiedzenie umowy. Nie można tego zrobić później. W sytuacji, gdy okres wypowiedzenia zostanie skrócony, to pracownik ma prawo do odszkodowania za resztę okresu wypowiedzenia. Dni te wliczane są do okresu zatrudnienia, ale nie do wymiaru urlopu wypoczynkowego.

Skrócenie okresu wypowiedzenia – odszkodowanie

Załóżmy, że pracodawca decyduje się na skrócenie okresu wypowiedzenia. Musi wypłacić wtedy odszkodowanie. Ile ma na to czasu? W takiej sytuacji, gdy minie ten skrócony okres wypowiedzenia, to ostatecznym terminem jest ostatni dzień pracy. Jeśli tego terminu nie dotrzyma, grozi mu kara grzywny.

Jakie odszkodowanie za skrócenie czasu wypowiedzenia?

W przypadku gdy okres wypowiedzenia zostanie skrócony, co jest równoznaczne z koniecznością wypłaty odszkodowania może się pojawić pytanie jak wysokie odszkodowanie powinno być. Wysokość odszkodowania ustala się zgodnie z zasadami ustalania wynagrodzenia w okresie niewykonywania pracy oraz wynagrodzenia stanowiącego podstawę obliczania odszkodowań, odpraw, dodatków wyrównawczych do wynagrodzenia oraz innych należności przewidzianych w Kodeksie pracy. Mówiąc inaczej, będzie to przeciętne miesięczne wynagrodzenie lub jego wielokrotność z zastrzeżeniem, że uwzględnione będą stałe miesięczne składniki wynagrodzenia – w wysokości należnej w miesiącu nabycia prawa do odszkodowania, składniki wynagrodzenia przysługujące pracownikowi za okresy miesięczne w zmiennej wysokości, wypłacane pracownikowi w okresie 3 miesięcy poprzedzających miesiąc nabycia prawa do odszkodowania – w przeciętnej wysokości z tego okresu, składniki wynagrodzenia przysługujące pracownikowi za okresy dłuższe niż miesiąc, wypłacone w okresie 12 miesięcy bezpośrednio poprzedzających miesiąc nabycia prawa do odszkodowania – w średniej wysokości z tego okresu.

CZYTAJ TAKŻE: Odszkodowanie z ZUS. Kto może je otrzymać?

Podatek za odszkodowanie za skrócenie wypowiedzenia

Odszkodowanie takie nie jest oskładkowane ale trzeba zapłacić od niego podatek.

Skrócenie okresu wypowiedzenia – porozumienie stron

Jeśli obie strony zdecydują się na skrócenie okresu wypowiedzenia, to skrócenie może mieć dowolny wymiar czasowy. Nawet kilkudniowy. Warto jednak wiedzieć, że nie oznacza to automatycznie, że umowa wygasa za porozumieniem stron. W tym przypadku porozumienie stron dotyczy wyłącznie skrócenia okresu wypowiedzenia. W tym przypadku nie należy się pracownikowi odszkodowanie.