Strona główna Blog Strona 39

Czynny żal. Jak działa? Wzór czynnego żalu do pobrania

0

Czynny żal pozwala uniknąć odpowiedzialności jeśli nie przedsiębiorca dopuścił się nieprzepisowego zachowania np. w stosunku do urzędu skarbowego. Żeby jednak czynny żal był skuteczny muszą być spełnione odpowiednie warunki.

Co to jest czynny żal

Definicja czynnego żalu zawarta jest w art. 16 kodeksu karnego skarbowego. Opiera się ona na założeniu, że jeśli popełniający wykroczenie lub przestępstwo skarbowe zawiadomi o tym organ powołany do ściągania takich nieprawidłowości, to nie będzie ponosił za to wykroczenie lub odpowiedzialność kary.

Kiedy można skorzystać z czynnego żalu?

Żeby można było skorzystać z czynnego żalu muszą być spełnione cztery warunki. Co istotne muszą one zajść łącznie:

Popełnienie wykroczenia lub przestępstwa skarbowego

Pierwszym z warunków jest to, że czynny żal odnosi się do sytuacji gdy już zostało popełnione wykroczenie lub przestępstwo. Nie da się go złożyć „na zapas”, zanim popełniony będzie niedozwolony czyn

Zawiadomienie urzędu skarbowego

Warunkiem numer dwa jest obowiązek zawiadomienia odpowiedniego organu. Najczęściej będzie to urząd skarbowy lub inspektor kontroli skarbowej. Warto wiedzieć, że może to być też straż graniczna, ABW, CBA i inne podobne temu organy. Warto wiedzieć, że ważne jest samo złożenie takiego czynnego żalu. To, że wniosek będzie przekazany do niewłaściwego organu nie powoduje, że będzie nieskuteczne.

Co napisać w czynnym żalu – wymagania

Trzecim warunkiem jest konieczność ujawnienia istotnych okoliczności, w których doszło do popełnienia wykroczenia lub przestępstwa. Jeśli ich nie podamy, ten warunek nie będzie spełniony, a co za tym idzie, czynny żal nie będzie skuteczny

Termin złożenia czynnego żalu

Czwartym warunkiem jest odpowiedni termin złożenia czynnego żalu. Żeby można było z niego skorzystać, czynny żal musi złożony zanim organ ścigania dowie się o tym, że czyn zabroniony został popełniony. Chodzi o to by zrobić to zanim organ ścigania będzie w posiadaniu „wyraźnie udokumentowanej wiadomości o tym, że popełniliśmy wykroczenie skarbowe” albo zanim rozpoczną się czynności kontrolne.

Mówiąc wprost, czynny żal jest przyznaniem się do tego, że dopuściliśmy się wykroczenia lub przestępstwa skarbowego i to przyznanie się jest złożone w urzędzie zanim ten sam zacznie nas kontrolować. Warto wiedzieć, że opóźnienie w płatności podatku jest wykroczeniem i jeśli nam się zdarzy, powinniśmy jak najszybciej złożyć czynny żal. Żeby był skuteczny trzeba od razu uregulować wszelkie należności, które wcześniej nie zostały opłacone.

Jeśli więc złożymy czynny żal ale nie uregulujemy płatności, to nie będzie on skutecznie złożony i urząd i tak może na nas nałożyć karę.

Czynny żal można np. złożyć jeśli pomyliliśmy się w zeznaniu podatkowym albo gdy sami zauważyliśmy błąd w księgach rachunkowych.

Jak złożyć czynny żal?

Czynny żal może być przygotowany na piśmie, a także ustnie do protokołu. Możliwe jest złożenie czynnego żalu w formie elektronicznej przez portal podatkowy.

Wzór czynnego żalu

Choć przepisy nie określają dokładnego wzoru czynnego żalu, to można posiłkować się zaproponowanym przez nas.

Pobierz – Wzór czynnego żalu w formacie .PDF
Pobierz – Wzór czynnego żalu w formacie .DOCX (plik Word z możliwością edytowania)
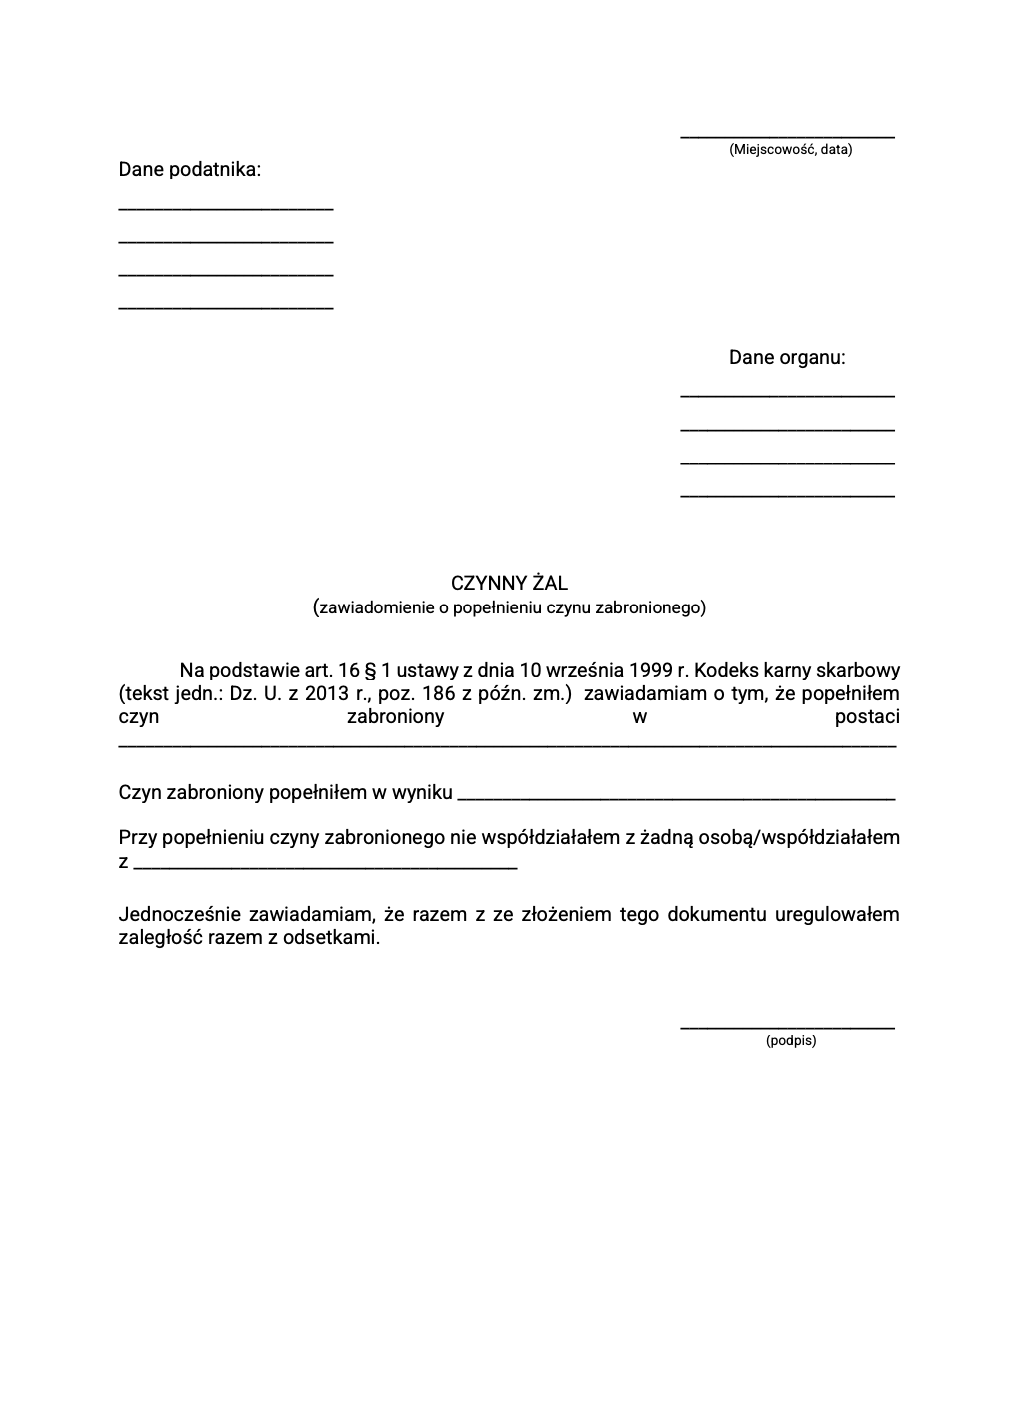
Wzór - formularz czynny żal

Mała Księgowość Rzeczpospolitej

Odpowiedzialność biura rachunkowego – na czym polega

0

Odpowiedzialność biura rachunkowego nie obejmuje szerokiego zakresu choć jest o tym przekonanych wielu przedsiębiorców. Nawet jeśli zlecasz prowadzenie ksiąg rachunkowych prestiżowym księgowym, ich odpowiedzialność jest praktycznie zerowa

Jednym z pierwszych kroków osoby rozpoczynającej prowadzenie własnej firmy jest decyzja o tym jakie biuro rachunkowe wybrać. Młody przedsiębiorca jest przekonany, że samodzielnie prowadzenie księgowości wydaje się być trudnym zadaniem. Lepiej jest wiec zlecić je komuś innemu. I szukają najlepszego biura rachunkowego. Czy jednak wiedzą, jaka dokładnie jest odpowiedzialność biura rachunkowego?

Kto może prowadzić księgowość?

Księgowość może być prowadzona samodzielnie przez przedsiębiorcę, wskazaną przez niego osobę lub biuro rachunkowe. Biuro rachunkowe musi prowadzić osoba, która ma pełną zdolność do czynności prawnych i nie została skazana za przestępstwa skarbowe, czy przeciw wiarygodności dokumentów. Każde biuro rachunkowe musi mieć ubezpieczenie odpowiedzialności cywilnej. I tu ważna uwaga. Posiadanie polisy OC przez biuro rachunkowe jest obowiązkiem, a nie elementem przewagi konkurencyjnej. Nie zwalnia ona jednak w ogóle z odpowiedzialności za ewentualne błędy.

Biuro rachunkowe może reprezentować klientów przed urzędami, a także uczestniczyć w kontrolach przeprowadzanych np. przez urzędników skarbowych.

Odpowiedzialność biura rachunkowego

Jeśli decydujemy się na to, żeby księgowość prowadziło zewnętrzne biuro rachunkowe, to trzeba to zgłosić urzędowi skarbowemu. Jest na to 15 dni od chwili przekazania biuru dokumentów księgowych. Nie znaczy to jednak, że od tego momentu biuro przejmuje za nie odpowiedzialność. Za wszystkie dokumenty odpowiada przedsiębiorca (w przypadku jednoosobowej działalności), a w spółkach kierownik. Może to być np. członek zarządu.

Biuro rachunkowe nie ponosi odpowiedzialności za to, że nie zostały opłacone podatki i inne daniny. Księgowi przesyłają do urzędu deklaracji i rozliczają je ale za ewentualne opóźnienia czy skutki błędów odpowiada przedsiębiorca.

Czy biuro rachunkowe nie ponosi żadnej odpowiedzialności?

Nie oznacza to, że biuro rachunkowe nie ponosi żadnej odpowiedzialności za skutki swojego postępowania. Zakres odpowiedzialności może być zawarty w umowie podpisywanej między przedsiębiorcą, a biurem księgowym. Można w tej umowie zawrzeć odpowiednie zapisy, które określą odpowiedzialność biura rachunkowego.

W tym przypadku biuro będzie musiało naprawić szkodę, która wynika ze niewykonania lub niewłaściwego wykonania swoich zobowiązań. Nie dzieje się to jednak automatycznie. Przedsiębiorca będzie musiał zwykle wystąpić do sądu o odszkodowanie od biura rachunkowego. I właśnie na taką ewentualność biuro rachunkowe musi być przygotowane. Stąd obowiązkowe ubezpieczenie odpowiedzialności cywilnej. W razie wygranej sprawy przez przedsiębiorcę, biuro rachunkowe nie zbankrutuje ponieważ odszkodowanie wypłaci ubezpieczyciel.

Warto wiedzieć, że jest jeden przypadek, gdy biuro rachunkowe ponosi taką samą odpowiedzialność jak przedsiębiorca. W przypadku gdy księgi rachunkowe są prowadzone nierzetelnie i w związku z tym doszło do udowodnionego przestępstwa lub wykroczenia skarbowego, to biuro rachunkowe ponosi identyczną, jak przedsiębiorca odpowiedzialność. I nie można go z niej zwolnić.

Mała Księgowość Rzeczpospolitej

Spóźnienie w płatności podatku. Co mi grozi, gdy nie zapłacę zaliczki w terminie

0

Spóźnienie w zapłacie podatku może, choć nie powinno się zdarzyć. Jeśli zadajesz sobie pytanie, co się stanie gdy nie zapłacę zaliczki na podatek w terminie, musisz koniecznie sprawdzić nasz tekst.

Termin zapłaty podatku, a także harmonogram rozliczania zaliczek na podatek jest tym co każdy przedsiębiorca musi bardzo dobrze znać i pilnować tych terminów. Może się jednak zdarzyć, że z różnych przyczyn nie będzie można zapłacić podatku w terminie. A to z gapiostwa, a to z powodu braku środków na koncie, czego przyczyną są zatory płatnicze.

Odsetki za opóźnienia w płatnościach

Przedsiębiorca w przeciwieństwie do osoby, która firmy nie prowadzi, nie rozlicza podatków tylko raz w roku, podsumowując dochody w PIT. Musi co miesiąc odprowadzać zaliczki na podatek. W związku z tym trzeba wiedzieć, że każdy kwota podatku, które nie została opłacona w terminie to zaległość podatkowa. Dotyczy to zarówno podatku rocznego jak i zaliczki na podatek. Nawet jeśli spóźnisz się z zapłatą zaliczki to masz zaliczoną zaległość. W takim przypadku należy jak najszybciej zapłacić zaległość i doliczyć odsetki za zwłokę. Co istotne, wysokość odsetek trzeba obliczyć samodzielnie. Urząd nie zrobi tego za ciebie. Mało tego. Nawet nie poinformuje cię, ze takie odsetki dodatkowo masz uregulować.

Jeśli urzędnicy zauważą, że płatność nie została w pełni uregulowana (a zdarzy się to dość szybko), zaległość zostanie objęta egzekucją. Dostaniesz upomnienie z urzędu skarbowego wraz z obliczonymi odsetkami za zwłokę i dodatkowo kosztami egzekucji.

Nie mam pieniędzy na podatek. Co robić?

No dobrze, a co jeśli faktycznie nie stać cię na zapłatę podatku? Pamiętaj, że i tak będziesz musiał go zapłacić. Warto jednak spróbować złożyć do urzędu skarbowego pismo z prośbą o odroczenie płatności albo rozłożenie płatności na raty. Wtedy będzie trzeba wnieść opłatę prolongacyjną. Może też pomóc wniosek o umorzenie zaległości podatkowej razem z odsetkami.

Warto wiedzieć, że jeśli jednorazowo dopuściliśmy się opóźnienia w zapłacie podatku, to raczej, co do zasady nic nam nie grozi.

Konsekwencje grożą nam natomiast jeśli nie zadeklarujemy wszystkich dochodów, nie złożymy w terminie deklaracji albo nie zapłacimy w terminie zadeklarowanego podatku. W tym ostatnim przypadku chodzi głównie o tzw. uporczywe unikanie opłacania zobowiązań podatkowych. Wtedy przedsiębiorcy może grozić odpowiedzialność karno-skarbowa. Gdy zostanie ukarany, będzie musiał zapłacić grzywnę za wykroczenie skarbowe. Kara taka może wynosić od 280 zł do 56000 zł. Żeby jej uniknąć wystarczy zapłacić całą zaległość, zanim zostanie wszczęte postępowanie

Uporczywe nieuiszczanie zobowiązań

Niestety prawo nie wskazuje dokładnie co oznacza uporczywe nieuiszczanie zobowiązań. Można domniemywać, że chodzi o sytuację, gdy podatnik kilka razy uchyla się od terminowej zapłaty. Trzeba pamiętać, że prawo karne skarbowe nie przewiduje poważnych konsekwencji za niezapłacenie podatku w terminie. Karze sytuacje gdy robimy to w sposób „uporczywy”.

Znacznie poważniejszym przewinieniem może być samo niezłożenie deklaracji w terminie. Poważnym wykroczeniem może być też nieopłacenie zaliczki na podatek na pracowników. W takiej sytuacji przedsiębiorcy grozi kara do 720 stawek dziennych lub kara pozbawienia wolności.

Mała Księgowość Rzeczpospolitej


Biała Lista Podatników – co to jest i jak działa

0

Biała Lista Podatników ma pomóc w weryfikacji podmiotów rozliczających podatek VAT. Każdy płatnik VAT ma obowiązek dopisać się do specjalnego rejestru.

Biała Lista Podatników dotyczy płatników podatniku VAT. Powstała by ograniczyć skutki tzw. karuzel Vatowskich i wyłudzeń podatku VAT. Najprościej rzecz ujmując Biała Lista Podatników jest rejestrem podatników VAT. Funkcjonuje od 1 września 2019 roku. Od 1 stycznia 2020 działają przepisy, które przewidują kary jeśli firma nie zarejestruje się na Białej Liście.

Co to jest biała lista podatników?

Biała lista podatników to po prostu rejestr firm zarejestrowanych jako podatnicy VAT, a także firm, które z rejestru VAT zostały wykreślone, a także tych, w których przypadku odmówiono rejestracji. Tym samym zlikwidowano osobno działające listy podatników zarejestrowanych i wykreślonych. Zasady działania białej listy określa ustawa o podatku od towarów i usług.

Specyfiką rejestru jest umieszczenie w nim nie tylko danych podmiotu, który jest wpisany do niego ale także spis wszystkich firmowych rachunków bankowych zgłoszonych do urzędu skarbowego. Jeśli dany rachunek bankowy należący do firmy nie zostanie zgłoszony na białą listę podatników i nie będzie w nim widoczny może się okazać, że kontrahent odmówi zapłaty należności na ten rachunek. Wszystko z obawy przed konsekwencjami podatkowymi. Dlatego tak ważne jest zgłoszenie na białą listę podatników wszystkich rachunków firmowych.

Czy na białej liście znajdują się konta osobiste?

Jeśli przedsiębiorca używa w działalności gospodarczej sporadycznie konta osobistego to musi wiedzieć, że póki takiego rachunku nie zgłosi, nie będzie o tym informacji w rejestrze. Domyślnie zgłaszane powinny być wszystkie rachunki firmowe. W systemie nie są widoczne rachunki osobiste.

Konsekwencje zapłaty na niezgłoszony rachunek bankowy

Dlaczego zgłoszenie rachunku bankowego jest tak ważne? Choć obowiązek rejestracji w Białej Liście Podatników obowiązuje od 1 września 2019, to dopiero od 1 stycznia 2020 zapłata na rachunek niezgłoszony do rejestru skutkuje negatywnymi konsekwencjami.

Chodzi tu przede wszystkim o koszty uzyskania przychodu. Żeby daną fakturę, płatność można było zaliczyć do kosztów uzyskania przychodu muszą być spełnione następujące warunki: jeśli wartość płatności przekracza lub jest równa 15 000 złotych musi być dokonana przelewem, przelew musi być zrealizowany na rachunek bankowy zgłoszony do rejestru, faktura musi być poprawnie wystawiona.

Problem może stanowić zapłata na rachunek cesyjny, wykorzystywany np. gdy rozliczenia są dokonywane przy pomocy faktoringu. Płatność będzie dokonana poprawnie jeśli podatnik otrzyma informację, że jest to właśnie rachunek cesyjny.. Jeśli takiej informacji nie ma, to ryzykuje, że taka płatność nie będzie mogła być zaliczona do kosztów uzyskania przychodu.

Dostęp do białej listy podatników

Warto wiedzieć, że jeśli płatność dotyczy wierzytelności zajętej przez organ egzekucyjny to nie trzeba sprawdzać czy rachunek jest na białej liście.

Podobnie dzieje się w przypadku płatności dla podmiotów zagranicznych. Konieczność sprawdzenia czy rachunek jest na białej liście jest obowiązkiem tylko wtedy gdy zagraniczna firma ma polski numer identyfikacji podatkowej.

Dane w rejestrze aktualizowane są raz na dobę. Dostęp do bazy jest bezpłatny. Jeśli zdarzy się, że zrobimy przelew na rachunek bankowy kontrahenta, a jego dane nie zostały jeszcze zaktualizowane, nie poniesiemy negatywnych konsekwencji.

Mała Księgowość Rzeczpospolitej


Jak wybrać biuro rachunkowe?

0
zdolność kredytowa

Dobre biuro rachunkowe dla firmy jest bardzo ważne. Poprawne rozliczanie księgowości i prowadzenie rachunków to podstawa. Jak zabrać się za wybór biura rachunkowego?

Każdy kto prowadzi działalność gospodarczą zastanawiał się przynajmniej raz, czy lepiej jest prowadzić księgowość samodzielnie, czy też powierzyć to zadanie biuru rachunkowemu. Jestem zwolennikiem by na początku aktywnie zaangażować się w prowadzenie rozliczeń. Nawet wtedy gdy samodzielnie nie obliczamy podatków i nie wysyłamy deklaracji, dobrze jest na własnej skórze przekonać się jak skonstruowany jest program księgowy, jak wystawia się faktury i jak rozliczane są koszty działalności.

Oczywiście jeśli faktur i innych dokumentów rachunkowych będzie bardzo dużo, to samodzielne prowadzenie rachunkowości może być trudne. W takiej sytuacji warto bardzo dobrze przemyśleć tę decyzję.

Tradycyjne czy internetowe biuro rachunkowe

Wybór między tradycyjnym, a internetowym biurem rachunkowym, nie ma już dziś raczej sensu. Wszystko dlatego, że nawet „tradycyjne” biura rachunkowe rzadko przyjmują zwykłe drukowane dokumenty. Podobnie jest w przypadku deklaracji podatkowych. Te wysyłać do urzędu można już tylko elektroniczne.

Wybór mamy więc tylko między złym, a dobrym biurem księgowym. Lokalizacja biura nie ma już takiego znaczenia. Wszystko jesteśmy w stanie bowiem załatwić przez internet lub telefon.

Biuro rachunkowe -co robi?

Jeśli przedsiębiorca zdecyduje się na powierzenie prowadzenia księgowości do biura rachunkowego, to w tym momencie to właśnie biuro odpowiada za składanie deklaracji rozliczeniowych, a także załatwiania spraw z urzędami. Robi to jednak zawsze w imieniu przedsiębiorcy. Wszystko dlatego, że to przedsiębiorca zawsze ostatecznie odpowiada za poprawność zapisów.

Jak wygląda współpraca z biurem księgowym? Najprościej rzecz ujmując, przedsiębiorca przekazuje dokumenty do biura rachunkowego (faktury sprzedażowe i kosztowe), a księgowi sporządzają odpowiednie deklaracje podatkowe. Wysyłają informację jak dużo podatku jest do zapłacenia. W razie konieczności rozliczają też składki ZUS. Jeśli dokumentów jest bardzo dużo, można rozważyć zatrudnienie samodzielnej księgowej bezpośrednio  w firmie. Jej zakres obowiązków jest taki sam jak w przypadku biura rachunkowego.

Księgowa (biuro rachunkowe) może odpowiadać za wystawianie faktur. Na pewno będzie prowadzić księgowość, rozliczać deklaracje podatkowe, rozliczać umowy z pracownikami, ewidencje. Może też w imieniu przedsiębiorcy podejmować kontakt z urzędami.

Ile kosztuje biuro rachunkowe?

Koszty biura rachunkowego zależą przede wszystkim od zakresu zadań, które przedsiębiorca zleci biuru rachunkowemu. Dodatkowo na koszt może mieć wpływ ilość dokumentów do zaksięgowania, no i oczywiście rodzaj prowadzonej księgowości. Czy będzie to tzw. pełna księgowość (księgi rachunkowe), czy księga przychodów i rozchodów.

Na rynku dostępne są też internetowe biura rachunkowe. Działają one na takiej samej zasadzie jak tzw. tradycyjne biura z tą różnicą, że kontakt z nimi ograniczony jest wyłącznie do internetu. Warto wiedzieć, że internetowe biura rachunkowe najczęściej prowadzą najprostsze usługi (tzn. prowadzenie księgi przychodów i rozchodów) i to dla małych firm. Nawet jeśli reklamują się obsługą spółek (z pełną księgowością) to i tak zajmują się tym tradycyjne biura rachunkowe, które mają umowę z operatorem systemu księgowego.

Zdecydowaną przewagą internetowego biura rachunkowego jest szybkość działania. Wiele działań wykonywanych jest automatycznie. Przedsiębiorca może wiec mieć na bieżąco wgląd w rozliczenia.

Dobre, małe biuro rachunkowe może zdecydowanie wygrać z biurem online. Przy wyborze nie warto kierować się tylko ceną. Ważne jest doświadczenie w obsłudze konkretnych branż. Każdy biznes ma swoją specyfikę dlatego warto zdecydować się na obsługę biura, które np. specjalizuje się w rozliczaniu firm transportowych (jeśli taki biznes prowadzisz) albo salonów fryzjerskich itd.

Nie da się też przecenić możliwości bezpośredniego kontaktu i szybkość udzielania odpowiedzi. Warto też sprawdzić jaki system księgowy oferuje biuro rachunkowe. Może się okazać, że jest on mało intuicyjny, trudno się w nim poruszać, co znacząco wydłuża czas wykonywania konkretnych zadań.

OC biura rachunkowego

Każde biuro rachunkowe powinno mieć ubezpieczenie odpowiedzialności cywilnej. Polisa ta ma pokryć koszty w razie ewentualnych błędów biura. I tu ważna kwestia. W jednym z wcześniejszych akapitów wspomnieliśmy, że biuro rachunkowe wszystkie działania wykonuje w imieniu przedsiębiorcy i to on zawsze odpowiada za poprawność obliczeń. Za co więc odpowiada biuro rachunkowe i po co mu polisa OC? W przypadku jednoosobowej działalności gospodarczej za wszystko zawsze odpowiada przedsiębiorca. Jeśli zdarzy się błąd i trzeba będzie np. zapłacić karę administracyjną, to za jej uregulowanie odpowiada przedsiębiorca. Dopiero gdy uda mu się udowodnić błąd biura rachunkowego (zwykle przed sądem), może domagać się odszkodowania za błąd. Wtedy jest ono wypłacane z polisy.

Mała Księgowość Rzeczpospolitej

Split payment – na czym polega i jak działa?

0

Jak działa split payment? Na czym polega? Kto musi stosować split payment?

Split payment to inaczej model podzielonej płatności. Dotyczy rozliczeń podatku VAT. Mechanizm podzielonej płatności wprowadzono w połowie 2017 roku, a obowiązują od lipca 2018 roku. Celem split payment ma być lepsza kontrola rozliczenia podatku od towaru i usług (podatku VAT).

Jak działa split payment?

Żeby można było transakcję rozliczyć według mechanizmu split payment trzeba mieć fakturę, na której wykazana jest kwota podatku. Podczas płatności, kwota dzielona jest na dwie części. Jedna stanowi kwotę netto i ta trafia na rachunek odbiorcy, a kwota stanowiąca wartość VAT trafia na specjalny rachunek VAT. W związku z tym banki uruchomiły każdemu przedsiębiorcy odrębne rachunki, które są rachunkami VAT i służą do rozliczania podzielonej płatności. Na rachunek VAT może wpłynąć jedynie podatek VAT pochodzący z przelewu za fakturę lub zwrot podatku VAT. Jednocześnie rachunek VAT nie pozwala robić dowolnych przelewów. Możliwe jest skorzystanie z pieniędzy zgromadzonych na tym rachunku tylko po to by zapłacić podatek VAT, rozliczyć podatek PIT, składki ZUS, podatek akcyzowy, należności celne, rozliczenie błędnie zapłaconego podatku VAT. Z rachunku VAT można skorzystać też w przypadku konieczności zrealizowania zajęcia w czasie egzekucji należności z tytułu VAT.

Co daje rozliczanie split payment?

Jeśli przedsiębiorca reguluje swoje zobowiązania przy zastosowaniu split payment, nie podlega np. odpowiedzialności i sankcjom jeśli wobec jednego z kontrahentów toczyłoby się postępowanie związane z nieprawidłowościami związanymi z VAT. W związku z tym warto realizować w ten sposób płatności.

Kto musi stosować split payment?

Split payment obowiązkowy jest dla transakcji, których wartość w przypadku pojedynczej faktury przekracza 15 tys. złotych, sprzedawca i nabywa są płatnikami VAT, a przynajmniej jedna z pozycji na fakturze jest tą wymienioną w załączniku do ustawy. Link ten znajdziesz tutaj.

Jak zrealizować przelew split payment?

Realizacja przelewu split payment przypomina realizację zwykłego przelewu. Różnice polegają na tym że obowiązkowo musimy wpisać w okienkach przelewu NIP odbiorcy, a także rozdzielić kwotę z faktury na brutto/netto i wartość VAT. Wykonujemy jeden przelew, a dopiero system bankowy rozdziela płatność pomiędzy dwa rachunki odbiorcy płatności.

Zwrot środków z rachunku VAT

Jak już wspomnieliśmy, środki zgromadzone na rachunku VAT nie są ogólnodostępne. Mogą być spożytkowane wyłącznie do płatności danin publiczno-prawnych (choć i tak nie wszystkich). Jeśli z jakichś względów na rachunku zbierze się wysoka kwota i chcielibyśmy z niej skorzystać, trzeba wystąpić z wnioskiem do naczelnika swojego urzędu skarbowego. Ten po weryfikacji zasadności takiego wniosku wyda postanowienie. Ma na to 60 dni. Pieniądze mogą być przelane wyłącznie na rachunek bankowy związany z prowadzeniem działalności gospodarczej.

Mała Księgowość Rzeczpospolitej

VAT UE – co to jest i jak działa?

0

VAT UE to europejski odpowiednik numeru NIP. Ten numer musi mieć każda firma, która dokonuje transakcji wewnątrzwspólnotowych. Dowiedz się, co to jest VAT UE i jak działa?

VAT UE najprościej wyjaśnić jako odpowiednik numeru identyfikacji podatkowej (NIP) ale dla firm, które biorą udział w transakcjach wewnątrzwspólnotowych. VAT UE jest po prostu tym samym numerem co Numer Identyfikacji Podatkowej ale poprzedzony oznaczeniem NIP.

Jak uzyskać VAT UE?

Żeby uzyskać VAT UE trzeba się zarejestrować jako podatnik VAT. Wykorzystujemy do tego standardowy druk VAT-R, który składa się w urzędzie skarbowym. Procedura praktycznie niczym nie różni się od uzyskiwania „normalnego” numeru NIP.

Gdy urząd prześle potwierdzenie nadania numeru VAT UE, to od tej chwili trzeba będzie się nim posługiwać przy każdej transakcji obejmującym sprzedaż towarów i usług w ramach krajów Unii Europejskiej.

Jak sprawdzić VAT UE?

Numer VAT UE każdej firmy, która go posiada jest wpisany do europejskiego rejestru o nazwie VIES. Można w ten sposób sprawdzić każdego partnera biznesowego. Weryfikacja numeru VAT UE pozwala sprawdzić, czy kupujący jest czynnym podatnikiem VAT UE. Takie potwierdzenie jest konieczne do tego by prawidłowo wyliczyć podatek. Jeśli nie ustalimy, czy nabywca jest podatnikiem VAT UE, będziemy musieli transakcję rozliczyć zgodnie ze stawkami VAT obowiązującym w jego kraju, a to może spowodować wyższy koszt całej transakcji.

Kto musi zarejestrować się do VAT UE?

Prawo nakazuje rejestrację VAT UE każdemu podatnikowi, który dokonuje wewnątrzwspólnotowej dostawy lub nabycia towarów. Zgłoszenie musi być dokonane zanim dokonamy pierwszej transakcji wewnątrzeuropejskiej.

Warto pamiętać, że nawet jeśli w kraju nie jesteś zarejestrowany jako podatnik VAT, to w określonych sytuacjach będziesz musiał dokonać zgłoszenia VAT UE. Taki obowiązek masz np. w sytuacji gdy wartość wewnątrzwspólnotowego nabycia towarów przekroczy 50 tys. złotych. Może tak być gdy np. kupujesz za granicą urządzenia na potrzeby swojej firmy. W momencie gdy ich wartość przekroczy 50 tys, będzie trzeba się zgłosić do rejestru VAT UE.

Zarejestrować się będziesz musiał także w sytuacji gdy świadczysz usługi dla podatników VAT UE dla których miejsce świadczenia (kraj opodatkowania) zostało określone w kraju, w którym nabywca ma siedzibę, stałe miejsce działalności lub miejsce zamieszkania (świadczysz usługi w kraju nabywcy).

Nie zarejestrowałem się do VAT UE. Co mi grozi?

Taka rejestracja będzie też konieczna jeśli te usługi są – inne niż zwolnione od podatku od wartości dodanej lub opodatkowane stawką 0 proc., dla których zobowiązanym do zapłaty podatku od wartości dodanej jest usługobiorca. Mówiąc inaczej jeśli świadczysz usługi od których usługobiorca musi zapłacić podatek VAT.

Przykład? Wyobraźmy sobie, że prowadzisz firmę, która zajmuje się tworzeniem stron internetowych. Na co dzień realizujesz projekty dla odbiorców z kraju. Ostatnio jednak pojawiło się sporo zapytań od kontrahentów z zagranicy. Zdecydowałeś się na rozpoczęcie współpracy. W takiej sytuacji jednak zanim wystawisz pierwszą fakturę, musisz zarejestrować się jako podatnik VAT UE.

Na koniec warto przypomnieć, że jeśli nie zarejestrujesz się jako czynny podatnik VAT EU, to i tak będziesz zobowiązany do rozliczenia podatku z transakcji wewnątrzwspólnotowych nawet jeśli do ich rozliczenia zobowiązany jest nabywca.

Mała Księgowość Rzeczpospolitej


Zawieszenie działalności – wszystko, co musisz wiedzieć

0

Prowadzenie własnego biznesu daje sporo satysfakcji, jednak jest też obarczone sporym ryzykiem. Czasem może zdarzyć się sytuacja, kiedy nasza firma utraci płynność finansową i jedyne co nam zostanie, to zawieszenie działalności gospodarczej. Co w takiej sytuacji trzeba zrobić?

Jakie mogą być przyczyny zawieszenia działalności gospodarczej?

W zdecydowanej większości przypadków winne są problemy finansowe. W polskim porządku prawnym przedsiębiorcy są obciążeni wieloma daninami, które skutecznie generują wysokie obciążenie fiskalne. Co gorsza, z roku na rok sporo składek, jakie trzeba oddawać państwu, wciąż rośnie.

Właśnie wysokie obciążenie podatkowe w połączeniu z sezonowością prowadzenia biznesu to jedne z głównych czynników, które odpowiadają za zawieszanie działalności. Trudno sobie wyobrazić, by sezonowi sprzedawcy ryb nad morzem czy górale handlujący oscypkami chcieli przez cały rok opłacać niemałe składki.

Pewnego rodzaju nową przesłanką, która spowodowała całą falę zawieszeń działalności gospodarczych w Polsce, była pandemia koronawirusa i związane z nią obostrzenia oraz zamknięcia wielu sektorów rynku. Można tu wskazać na przykład na kosmetyczki, fryzjerów czy właścicieli siłowni.

Kolejnymi z przyczyn mogą być na przykład długie wakacje lub choroba właściciela, która wyłącza go z prowadzenia biznesu na pewien czas. Widać więc dość wyraźnie, że przyczyn, które mogą doprowadzić nas do zawieszenia działalności gospodarczej, jest całkiem sporo.

Z jakich świadczeń zwalnia nas zawieszenie działalności gospodarczej?

Osoby, które zdecydowały się na zawieszenie funkcjonowania firmy, nie opłacają zaliczek na podatek dochodowy. Nie trzeba też pliku JPK_V7, który od pewnego czasu jest wymagany w polskim prawodawstwie. Warto pamiętać też o tym, że zawieszenie działalności zwalnia nas ze składek na Zakład Ubezpieczeń Społecznych. Jest to jednak sytuacja, która może zapewnić nam nie tylko sporo atutów, ale i potencjalnych problemów.

Warto pamiętać o tym, że po trzydziestu dniach od uiszczenia na konto ZUS ostatniej składki, tracimy prawo do świadczeń zdrowotnych. Przedsiębiorcy powinni pamiętać też o tym, że czas zawieszenia działalności automatycznie nie wlicza się do naszego stażu pracy, co może skutkować wydłużeniem okresu niezbędnego do otrzymania emerytury oraz zmianą jej wysokości.

Widać więc dość dobrze, że pod wieloma względami zysk płynący z zawieszenia działalności jest tylko pozorny. Oczywiście przedsiębiorca zawsze może wykupić sobie prywatne ubezpieczenie zdrowotne, jednak skoro nie ma on dochodów z prowadzenia firmy, to opłacenie składki może być dla niego problematyczne.

Jak zawiesić działalność gospodarczą w polskim porządku prawnym?

Na szczęście ustawodawca daje nam co najmniej kilka metod, by szybko zawiesić firmę. Najwygodniejszą z nich jest oczywiście połączenie się z internetem i zalogowanie do CEIDG. Z poziomu tego rządowego narzędzia można szybko wypełnić formularz o zawieszeniu działania firmy.

Co, jeśli nie mamy możliwości skorzystania z internetu lub obawiamy się, że źle wypełnimy formularz CEIDG-1? W takiej sytuacji możemy skorzystać z usług pełnomocnika, co wiąże się z koniecznością uiszczenia niedużej opłaty w wysokości 17 złotych.

Nic nie stoi też na przeszkodzie, by udać się do właściwego ze względu na miejsce prowadzenia działalności gospodarczej urzędu gminy. Każda gmina ma obowiązek prowadzenia punktu obsługi inwestora. Czasem przybiera on formę wydziału. Tam również można złożyć formularz o zawieszeniu działalności. Powinniśmy pamiętać o tym, by mieć przy sobie dokument z naszymi danymi (dowód osobisty, paszport, prawo jazdy), który uwiarygodni nas w oczach urzędnika. 

Po przyjęciu i wdrożeniu do systemu wniosku osoba, która zawiesiła działalność gospodarczą, otrzyma potwierdzenie od aparatu państwowego. To dodatkowa forma zabezpieczenia, dzięki której przedsiębiorca będzie wiedział, że w nowym miesiącu fiskalnym nie będzie już musiał opłacać części danin. 

Warto pamiętać o tym, że przedsiębiorca, który zawiesił firmę, podlega kontrolom ze strony organów administracji skarbowej. Ma to pomóc w ustaleniu, czy właściciel firmy na pewno zaniechał prowadzenia działalności, a nie próbuje oszukać państwa, unikając opłacania składek.

Jak odwiesić działalność gospodarczą?

Tutaj również z pomocą przychodzi nam formularz CEIDG-1. Możemy tam szybko zaznaczyć odpowiednią opcję, dzięki której nasza działalność znów będzie widoczna jako aktywna. Co nie powinno nikogo dziwić, można też wznowić prowadzenie firmy po kontakcie z urzędem gminy oraz z Zakładem Ubezpieczeń Społecznych. 

Mała Księgowość Rzeczpospolitej

Prowadzenie firmy z żoną/partnerem. Czy to jest możliwe?

0

W jednoosobowych działalnościach gospodarczych życie prywatne często zazębia się ze sprawami zawodowymi. Często można spotkać się z parami, które pomagają sobie w prowadzeniu biznesu. Czy to możliwe? Jak dobrze prowadzić działalność z żoną lub partnerem?

Pomoc partnera w biznesie? Nie zapomnij o ZUS!

Polski porządek prawny nie daje przedsiębiorcom zbyt dużego wyboru. Zgodnie z literą prawa, jeśli właściciel firmy korzysta z pomocy małżonka przy prowadzeniu firmy, to musimy za taką osobę opłacić składki, co reguluje Ustawa o systemie ubezpieczeń społecznych. 

Zgodnie z prawem w naszym kraju, osoba pomagająca właścicielowi biznesu w działalności zarobkowej zyskuje statut osoby współpracującej. Można tu wskazać na przykład, kiedy firma zajmuje się pisaniem programów komputerowych, a żona odpowiada za komunikację z klientami.

Są to już dość wyraźne przesłanki do tego, by została ona uznana za osobę współpracującą, co oczywiście wpłynie na zwiększenie obciążenia fiskalnego, jakim obłożone jest przedsiębiorstwo. Co jeszcze trzeba wiedzieć o umocowaniu prawnym takiej osoby?

Niestety, ale w zdecydowanej większości przypadków konieczne będzie opłacenie za taką osobę pełnego wymiaru składki na ZUS. Mały ZUS Plus — nawet jeśli opłacany jest przez właściciela firmy, nie przekłada się na wysokość zobowiązania, jaką uiszczamy za współpracownika.

Warto wskazać na dość specyficzny zabieg, który umożliwia właścicielowi działalności określenie, czy partner(ka) współpracuje na podstawie umowy o pracę czy bez żadnej umowy. To dość ciekawa konstrukcja przepisów, która w polskim porządku prawnym nie zdarza się zbyt często.

Współpracownicy mogą odpowiadać za podział obowiązków w firmie według samodzielnie przyjętego grafika. Można więc umówić się na współpracę w ramach określonej liczby roboczogodzin w tygodniu lub na przykład w szczycie sezonu. Tutaj wszystko zależy od stron.

Zatrudnienie małżonka w firmie

Wiele zmian na tym polu wprowadziła tak zwana konstytucja przedsiębiorców. Zmodyfikowano wtedy między innymi kilka ustaw dotyczących podatku dochodowego. Na mocy Artykuły 23, za koszt uzyskania przychodu nie uważa się już wartości własnej pracy podatnika oraz jego małżonka. 

Co to oznacza w praktyce? Dla firmy rodzinnej ewentualna pensja, jaką zapłacimy partnerowi lub partnerce, może być kosztem uzyskania przychodu. Powinniśmy jednak pamiętać o tym, by zachować odpowiednie zasady przelewania takiego wynagrodzenia na konto partnera.

Wszystko tutaj musi odbywać się w zgodzie z literą prawa. A zatem pensja musi być wypłacona na konto. Nie możemy tłumaczyć się przed fiskusem, że pensję dla męża czy żony daliśmy jej po prostu do ręki. Każda wypłata obciążona jest konkretnymi świadczeniami na rzecz państwa i musimy tego obowiązku dotrzymać.

Zatrudnienie współmałżonka lub partnera a współpraca B2B

Ciekawym pomysłem na skorzystanie z pomocy bliskiej nam osoby jest zawiązanie tradycyjnej umowy o współpracę B2B. Jeśli zarówno mąż jak i żona prowadzą jednoosobową działalność gospodarczą, to dzięki fakturom, na jakich opiera się B2B, można szybko rozliczyć ewentualną współpracę.

To ciekawy sposób, który także pozwoli nam nieco bardziej zoptymalizować koszty uzyskania przychodu. W obowiązujących w Polsce przepisach przedsiębiorca ma pełną swobodę w zakresie tego, z jakim podmiotem współpracuje. Nic więc nie stoi na przeszkodzie, by była to firma partnera lub partnerki.

Czy prowadzenie firmy z żoną lub partnerem ma sens?

Jeśli dobrze podejdziemy do tego zadania, to bez wątpienia będzie to bardzo korzystne dla naszego biznesu. Kluczową rolę powinna odegrać tutaj analiza mocnych i słabych cech obu osób, które decydując się na zawiązanie współpracy. 

Jeśli na przykład mąż lepiej odnajduje się w pracach zadaniowych (pisanie, programowanie, analiza danych), a żona łatwiej nawiązuje kontakt z innymi osobami, który przecież często bazuje na spontaniczności, to jest to świetna oś, wokół której można próbować tworzyć działalność gospodarczą.

Można też na poważnie myśleć o współpracy, w ramach której jeden partner wykonuje zdecydowaną większość zadań, a pomagająca mu osoba jest na przykład korektorem lub osobą, która wysyła treści lub pliki do klientów, uwalniając od tego zadania drugą osobę i dając jej nieco odpocząć.

Najważniejsze jest wypracowanie bardzo dokładnej umowy, by każda ze stron dokładnie wiedziała, za co odpowiada. W przeciwnym razie łatwo o chaos, który zdestabilizuje pracę firmy, a na dodatek wpędzi partnerów w sytuacje sporne i konfliktowe.

Mała Księgowość Rzeczpospolitej


Za co odpowiada biuro rachunkowe?

0

Prawo w Polsce zmienia się bardzo szybko. Zdaniem wielu międzynarodowych agencji, to właśnie dlatego zainteresowanie inwestowaniem w naszym kraju dużego kapitału jest coraz mniejsze. Jest to też problem, który realnie dotyka wielu naszych rodzimych przedsiębiorców. Wielu z nich decyduje się na skorzystanie z usług biur rachunkowych. Za co takie biuro odpowiada? Kto ponosi odpowiedzialność za źle wypełnione dokumenty?

Kto odpowiada za błędy w prowadzeniu ksiąg?

Na rynku nie brakuje firm, które w obawie przed kolejnymi zmianami aktów prawnych, decydują się na skorzystanie z pomocy profesjonalnych firm księgowych czy biur rachunkowych. Ich pracownicy z założenia znają obowiązujący porządek prawny o wiele lepiej niż większość przedsiębiorców.

Polskie prawodawstwo dopuszcza taki stan rzeczy. Nie ma tu jednak miejsca na przypadek. Właściciel firmy musi powiadomić właściwego (ze względu na miejsce rejestracji firmy) naczelnika urzędu skarbowego o tym, że księgowość będzie prowadzona przez firmę zewnętrzną.

We wniosku trzeba podać nazwę biura, jego adres, a także informacje o tym, w jaki sposób będą przechowywane księgi. Takie zawiadomienie powinniśmy wysłać nie później niż w tydzień po podpisaniu umowy z biurem rachunkowym. 

Firmy, którym zlecamy nasze finanse doskonale wiedzą o ciążących na podatnikach obowiązkach i niezwykle często zdarza się, że dysponują uprzednio przygotowanymi formularzami, by przedsiębiorca nie musiał tracić dodatkowego czasu na ich wypełnienie.

Dlaczego warto zainteresować się współpracą z biurem rachunkowym?

Atutów takiego rozwiązania nie brakuje. Wyobraźmy sobie sytuację, kiedy zarządzamy 5-osobową firmą, a kwestie podatkowe i rachunkowe zajmują nam już zbyt wiele czasu. Koszt zatrudnienia firmowej księgowej na umowę o pracę będzie nieporównywalnie wyższy niż skorzystanie z oferty zewnętrznej firmy.

Coraz częściej zdarza się też, że takie działalności gospodarcze oferują szereg usług, które znacznie wybiegają ponad tradycyjne prowadzenie ksiąg. Zdarza się, że biuro rachunkowe zarządza też wypłatami i przelewami premii na konta pracowników.

Wraz z rozwojem internetu, rośnie też popularność tak zwanych wirtualnych biur księgowych, które zapewniają nam bardzo elastyczne godziny pracy. Nie każda firma pracuje od ósmej do piętnastej. Czasem może zdarzyć się sytuacja, kiedy w piątek o 20:00 będziemy potrzebowali pilnej porady. Wirtualne biura to miejsca, które zwykle świadczą i takie usługi. 

Warto docenić zwłaszcza te rodzaje działalności, które nie tylko rozliczają nasze wydatki, ale mają też rozwinięty dział prawny. Daje to pewien komfort w zakresie szybkiego dostępu do fachowej wiedzy, w tym porad prawnych, za które osoby postronne muszą płacić.

Jeśli chcemy na przykład ubiegać się o zwolnienie z podatku VAT, co przecież dopuszcza ustawodawca, to nasze szanse na poprawne wypełnienie wniosku i właściwe wskazanie podstawy prawnej także są o wiele większe, gdy zaufamy ekspertom z dziedziny prawa podatkowego.

Po stronie atutów można też wskazać na feedbacki w zakresie zmian w prawie, które dotyczą naszej firmy, a także profesjonalny obieg dokumentów. Sprawdzi się on szczególnie dobrze w sytuacji, gdyby naszą firmą zainteresował się na przykład urząd skarbowy. 

Jeśli zaufaliśmy dobremu podwykonawcy, to kontrola powinna pójść gładko, a wszystkie dokumenty, o jakie poprosi nas skarbówka, na pewno będą właściwie przygotowane i zarachowane. Dla wielu firm to jeden z największych atutów korzystania z zewnętrznych biur rachunkowych. 

Za co odpowiada biuro rachunkowe?

Wbrew obiegowej opinii, biuro rachunkowe nie bierze na siebie pełnej odpowiedzialności. Zgodnie z obowiązującym w Polsce prawem, nie odpowiada ono na przykład za zobowiązania podatkowe klientów. Wciąż to przedsiębiorca ręczy tutaj swoimi funduszami.

Współpraca z biurem rachunkowym może uchronić nas od błędów, które zwykle reguluje umowa. Chodzi tu na przykład o przeoczenia, błędy czy pomyłki, w wyniku których pracownik na przykład nie otrzymał wynagrodzenia do ustawowo zapisanego dnia miesiąca.

Co, jeśli na skutek błędu firmy księgowej ponieśliśmy stratę? W takiej sytuacji można dowodzić swoich racji na podstawie kodeksu cywilnego. Warto mieć też na uwadze, że biuro rachunkowe w niektórych sytuacjach może być pociągnięte do współpracy z kodeksu karnego.

Duże znaczenie ma tu Artykuł 303, który wprost informuje o wyrządzeniu szkód przez nieprowadzenie działalności gospodarczej lub prowadzenie jej w sposób nieprofesjonalny. Ten sam akt prawa dotyczy też niszczenia czy fałszowania dokumentów księgowych.

Mała Księgowość Rzeczpospolitej