Strona główna Blog Strona 16

Pomysł na biznes. Jak założyć biuro nieruchomości?

0
biuro niercuchomości

Biuro nieruchomości to ciekawy pomysł na biznes. Choć nie jest to łatwa praca, to może przynieść sporo satysfakcji. Jak założyć biuro nieruchomości?

Kto może założyć biuro nieruchomości?

Żeby założyć biuro nieruchomości nie są potrzebne żadne formalne certyfikaty ani licencje zawodowe, które były wymagane jeszcze kilka lat temu. Pośrednikiem nieruchomości może zostać dziś każdy. To, co jest istotne to znajomość rynku nieruchomości, umiejętności sprzedażowe, a także odpowiednie podejście do klienta.

Co robi pośrednik nieruchomości?

Do zadań pośrednika nieruchomości należy przede wszystkim kojarzenie sprzedających i kupujących, a także najemców z wynajmującymi. Żeby to robić dobrze pośrednik musi też dokładnie sprawdzić stan nieruchomości. Pośrednik pokazuje nieruchomość i pomaga zbierać wymagane dokumenty i negocjować warunki umowy. Szczegóły dotyczące zadań pośrednika wymienione są w umowie pośrednictwa. Musi być ona zawarta na piśmie.

Biuro nieruchomości – działalność gospodarcza

Obrót nieruchomościami, szczególnie na początku drogi zawodowej nie wymaga zakładania działalności gospodarczej. Korzystając z możliwości tzw. działalności nierejestrowanej w określonych przypadkach nie trzeba mieć formalnie biznesu by prowadzić działania. Prawo pozwala na to jeśli w każdym miesiącu przychody z tej działalności nie przekraczają połowy najniższego wynagrodzenia, a w ciągu ostatnich 5 lat nie prowadziliśmy własnej firmy.

Gdy obroty będą wyższe, a zdarzy się to na pewno szybko ponieważ pośrednicy sporo zarabiają, trzeba będzie biznes zarejestrować. Biuro nieruchomości najczęściej prowadzone jest jako jednoosobowa działalność gospodarcza. Zdarza się, że kilka osób chcących razem działać na rynku nieruchomości zakłada spółkę. Wtedy biuro nieruchomości może być spółką cywilną, jawną, z ograniczoną odpowiedzialnością lub akcyjną.

Rejestracja biura nieruchomości wygląda tak samo jak każdego innego biznesu. Jeśli decydujesz się na jednoosobową działalność gospodarczą trzeba złożyć wniosek do CEIDG. Można to zrobić elektronicznie, wysyłając dokument pocztą tradycyjną lub składając go w osobiście w urzędzie. W momencie zgłoszenia do CEIDG, dane przedsiębiorcy automatycznie przekazywane są do ZUS, GUS i urzędu skarbowego

Jaki PKD dla biura nieruchomości

Obrót nieruchomościami może być prowadzony na podstawie kodu PKD 68.31.Z. Określa on pośrednictwo w kupnie, sprzedaży i dzierżawie nieruchomości, a także doradztwo i szacowanie wartości nieruchomości

Forma opodatkowania dla biura nieruchomości

Biuro nieruchomości może być rozliczane na zasadach ogólnych (według skali podatkowej), podatkiem liniowym, a także ryczałtem od przychodów ewidencjonowanych. Forma opodatkowania zależna jest od wysokości obrotów, a także rodzaju ponoszonych kosztów.

Czy biuro nieruchomości powinno być płatnikiem VAT?

Czy być VATowcem czy nie? Takie pytanie zadaje sobie wielu przedsiębiorców. Również ci, którzy zakładają biuro nieruchomości. W tym momencie warto przypomnieć sobie, że tak długo jak przychód nie przekracza 200 tys. złotych rocznie, to biuro nieruchomości nie musi być podatnikiem VAT. W momencie jego przekroczenia, trzeba będzie „wejść” do VAT.

Biuro nieruchomości – jak zacząć?

W branży nieruchomości liczy się bardzo dobra znajomość rynku. Trzeba nie tylko umieć sprzedawać nieruchomości ale i wiedzieć jak pozyskiwać ciekawe okazje. Dzisiejszy rynek nieruchomości coraz bardziej się specjalizuje. Są pośrednicy zajmujący się obrotem nieruchomościami mieszkalnymi, tacy, którzy handlują magazynami albo powierzchniami usługowymi. Specjalizacja może pomóc w wyróżnieniu się i zdobyciu określonej grupy klientów.

Pośrednik nie potrzebuje lokalu na działalność. Jeśli jednak będzie miał grupę kilku współpracowników, przyda się biuro, w którym będzie można się spotkać.

Reklama biura nieruchomości

Pozycja biura nieruchomości zależy od tego jakie nieruchomości pozyskuje do sprzedaży. Im więcej ciekawych ofert dostępnych na wyłączność, tym lepsze obroty i pozycja biura. Jeśli zależy ci na sporej liczbie klientów, postaw na wysoką jakość usług.
Czy można używać tylko papierowych faktur?

0

Czy faktura może być wystawiona tylko w formie papierowej? Co z przedsiębiorcami, którzy nie chcą wystawić e-faktur?

Faktura to podstawowy dokument, który potwierdza dokonanie określonej transakcji opodatkowanej VAT. Jeśli mamy fakturę, to możemy odliczyć od niej podatek VAT.

Faktury nie wystawia się jeśli sprzedaż obejmuje usługi zwolnione przedmiotowo z VAT. Jeśli weźmiemy jednak pod uwagę sytuację, w której trzeba wystawić fakturę (bo jako podmiot wystawiający jesteśmy podatnikami VAT), to pojawia się pytanie, czy można używać tylko papierowych faktur?

Papierowa faktura VAT

Wciąż istnieją firmy, w których wystawia się papierowe faktury VAT. Choć trudno w to uwierzyć, to – według szacunków GUS niecałe 2 proc. firm nie ma w ogóle dostępu do internetu, co powoduje, że nie są w stanie wystawiać faktur elektronicznych. Pytanie o możliwość pozostawienia faktur papierowych pojawia się przy okazji KSef, Krajowego Systemu e-Faktur, który stanie się obowiązkowy od 2024 roku. System ten ma uprościć rozliczenia między przedsiębiorcami. Wciąż jednak bardzo wielu przedsiębiorców wystawia dokumenty papierowe. W niektórych branżach może być kłopot z przejściem wyłącznie na faktury elektroniczne.

KSeF

KSef to system teleinformatyczny, którzy służy do przechowywania faktur ustrukturyzowanych. Gdy wprowadzimy dane faktury, system przydzieli unikalny numer identyfikacyjny. KSef pozwoli kontrolować prawidłowość rozliczeń między podatnikami. Czy to oznacza, że znikną faktury papierowe? Na razie nie wiadomo. Póki KSeF nie jest obowiązkowy, przedsiębiorca musi udokumentować sprzedaż fakturą. Nie jest tu istotne czy będzie to papierowa faktura, czy taka przygotowana w wersji elektronicznej. Ważniejsze jest to by każdy taki dokument był odpowiednio zaksięgowany. W przypadku otrzymania faktury papierowej i tak trzeba ją będzie wprowadzić do systemy informatycznego. Na przykład w formie skanu. Prawo pozwala już w tym momencie przechowywać skan dokumentu, a papierowy odpowiednik będzie można wyrzucić.

Papierowa faktura

Używanie papierowej faktury nie jest zabronione. Wciąż można ich używać. Szczególnie, że jak pokazują dane GUS, aktualnie niecałe 70 proc. przedsiębiorców korzysta z faktur elektronicznych. Problem pojawi się w momencie gdy KSeF stanie się obowiązkowy. Wtedy wszyscy będą musieli używać faktur strukturyzowanych, co znaczy, że nie będzie możliwe ręczne wypisywanie faktur. Przedsiębiorcy, którzy się do tego obowiązku nie dopasują, nie będą mogli działać. I nie chodzi tu tylko o najmniejszych przedsiębiorców. Wciąż większość stacji benzynowych wystawia faktury papierowe, drukowane razem z paragonami. W przypadku mniejszych firm zdarza się, że przedsiębiorcy wypisują faktury ręcznie. Takie biznesy będą musiały przejść na całkowicie elektroniczny obrót dokumentów.

E-faktura. Co to jest

E-faktury, wystawiane obecnie są takim samym dokumentem jak np. dokumenty papierowe. O ile każdy z nich ma określone elementy. Chodzi tu przede wszystkim o możliwość identyfikacji nabywcy i odbiorcy, rodzaju towaru lub usługi, ceny i wartości podatku. Faktury elektroniczne, e-faktury nie wymagają żadnych dodatkowych informacji, w porównaniu do faktur papierowych. Faktury strukturyzowane KSeF otrzymają numer identyfikujący fakturę w KSeF.

 Jak widać, faktura papierowa jest dozwolona i może być używana przez cały czas. A przynajmniej do momentu wprowadzenia obowiązkowego systemy KSeF.

Nie złożyłem sprawozdania finansowego. Co mi grozi?

0

Sprawozdanie finansowe to jeden z ważniejszych obowiązków, który trzeba wypełnić raz w roku. Co jednak gdy nie złożymy sprawozdania. Co grozi, gdy nie przekażemy do KRS sprawozdania finansowego?

Niezłożenie sprawozdania finansowego to przewinienie zagrożone sporą karą. Ustawa o rachunkowości obliguje do sporządzania takich sprawozdań i do przekazywania ich do KRS. Sankcje są dość poważne.

Ustawa o KRS stwierdza, że jeśli zostanie stwierdzony fakt, że sprawozdanie (jak jeden z obowiązkowych dokumentów) nie jest złożone, to KRS może przymusić do tego poprzez wyznaczenie dodatkowego 7-dniowego terminu. Jest to tzw. postępowanie przymuszające. Jeśli ta procedura nie spowoduje, że sprawozdanie zostanie złożone, wtedy sankcje są poważniejsze. Można wtedy mówić o grzywnie lub nawet przymusowej likwidacji podmiotu. Grzywnę nakłada się zgodnie z przepisami postępowania cywilnego. Likwidację podmiotu przeprowadza się bez postępowania likwidacyjnego w sytuacji gdy nie zostały złożone sprawozdania finansowe za co najmniej 2 kolejne lata. Żeby uniknąć tak poważnych konsekwencji, trzeba jak najszybciej złożyć sprawozdanie finansowe jeśli nie zrobiliśmy tego w terminie. Szczególnie, że grzywna za niezłożenie sprawozdania może być nakładana kilka razy. W jednym postanowieniu sąd nie może wymierzyć wyższej grzywny niż piętnaście tysięcy. Maksymalna grzywna nie może przekroczyć miliona złotych. Grzywna jest umarzana jeśli sprawozdanie zostanie złożone zanim ta stanie się wymagalna.

Zwrot grzywny

Jak już wspomnieliśmy, grzywna może być nałożona kilkukrotnie. Jeśli sprawozdanie będzie złożone, to umorzeniu podlega tylko ostatnia z nich. Jeśli wcześniejsze grzywny zostały zapłacone, to nie będą zwracane. Sankcja w postaci grzywny ma na celu przede wszystkim „przymusić” do jak najszybszego złożenia sprawozdania finansowego.

Jeśli grzywna zostanie nałożona, to można to zaskarżyć do sądu. Żeby jednak uniknąć zapłacenia kary grzywny, przedsiębiorca musi bardzo dobrze uargumentować, że nie powinien płacić takiej kary. Najlepiej więc zaraz po otrzymaniu postanowienia o grzywnie, złożyć sprawozdanie finansowe. Takie postępowanie daje szansę jej całkowitego umorzenia.

Jak oblicza się wysokość grzywny?

Wysokość grzywny zależy od wysokości minimalnego wynagrodzenia. Grzywna wynosi od 10 do 720 stawek dziennych. Stawka dzienna jest ustalana różnie. Minimalna jedna stawka dzienna to 1/30 płacy minimalnej, a maksymalna to nawet 400-krotność minimalnej pensji. Maksymalny wymiar kary finansowej za niezłożenie sprawozdania (licząc wszelkie możliwe postępowania „przymuszające” to nawet 720krotność maksymalnej stawki dziennej.

Ustalając stawkę dzienną bierze się pod uwagę sytuację życiową ukaranego. Powoduje to, że grzywny wymierza się raczej niskie.

Likwidacja spółki

Jeśli sąd zdecyduje o likwidacji spółki to robi to bez postępowania likwidacyjnego. Może też ustanowić kuratora, który odpowie za sprawy spółki. Jednocześnie sąd może ukarać kierownika jednostki. Za niezłożenie dokumentów w terminie, może on być ukarany ograniczeniem wolności od miesiąca do dwóch lat.

Gwarancja na używane rzeczy

0

Jeśli sprzedajesz używane rzeczy ważną kwestią może być gwarancja na produkty. Czy gwarancja obejmuje rzeczy używane?

Każdy sprzedawca ponosi odpowiedzialność za to co sprzedaje. Podstawą odpowiedzialnością jest rękojmia. Odnosi się ona zarówno do produktów nowych, jak i używanych. Rękojmia to odpowiedzialność za wady fizyczne przedmiotów sprzedawanych przez przedsiębiorcę. W przypadku rzeczy używanych rękojmia nie dotyczy odpowiedzialności związanej z tym, że wartość towaru jest zmniejszona z powodu tego, że produkt nie jest nowy. Mówiąc inaczej, sprzedawca nie ponosi odpowiedzialności za wady, których przyczyną jest normalna eksploatacja. I tak, w przypadku używanego samochodu wiadomym jest, że określone elementy mogą wykazywać ślady zużycia co powoduje, że sprzedawca nie będzie odpowiadał za ich wady. Jeśli jednak sprzedawca jest świadomy jakiejś wady, a nie informuje o niej kupującego, to ten ma prawo wystąpić z roszczeniem związanym z rękojmią. I nie pomoże w takiej sytuacji zapis w umowie sprzedaży o tym, że sprzedawca nie odpowiada za stan techniczny pojazdu.

Okres obowiązywania rękojmi.

W przypadku rzeczy używanych sprzedawca ma możliwość skrócenia swojej odpowiedzialności z tytułu rękojmi do roku. Żeby to jednak nastąpiło, musi poinformować o tym kupującego przed zawarciem transakcji. Jeśli tego nie zrobi, to rękojmia standardowo obejmuje 2 lata. I nie ma tu znaczenia jakiego rodzaju produkt sprzedajesz.

Rękojmia używanych rzeczy

W przypadku gdy kupujący złoży reklamację powołując się na rękojmię, to sprzedawca może towar naprawić. Robi to na własny koszt, co znaczy, że to sprzedawca pokrywa nawet koszt przesyłki towaru do swojego punktu sprzedaży. Sprzedawca może też obniżyć cenę albo zwrócić pieniądze jeśli wada nie pozwala na normalne użytkowanie

Kiedy sprzedawca nie ponosi odpowiedzialności za wady używanej rzeczy?

Odpowiedzialność sprzedawcy jest ograniczona, jeśli kupujący wiedział o wadzie produktu lub przypuszczalnie mógł wiedzieć. Podobnie, gdy sprzedawca przekazał kupującemu informacje o wadach produktu, a kupujący mimo tego postanowił towar zakupić. W takiej sytuacji o reklamacji nie ma mowy. Sprzedawca nie odpowiada też za wady produktu, które spowodowane są zwykłym użytkowaniem. Przecież produkt nie jest nowy więc kupujący powinien być świadomy tego, że nie wszystko będzie działało.

Warto wiedzieć, że rękojmia jest obowiązkowa i bezwarunkowa. Co innego gwarancja. Tak jak w przypadku produktów nowych, tak i w przypadku rzeczy używanych gwarancja jest dobrowolna. W odniesieniu do produktów używanych warunki gwarancji są ustalane przez gwaranta, czyli sprzedawcę. Jeśli je ustali, to musi ich przestrzegać. Gwarancja może ale nie musi być udzielana. To czy gwarancja obowiązuje nie ma znaczenia w odniesieniu do rękojmi. Ta, jak już wspomnieliśmy, jest obowiązkowa i dotyczy każdej sytuacji. Niezależnie od tego, czy produkt jest nowy, czy używany, odpowiedzialność z tytułu rękojmi istnieje zawsze.

Jeśli masz jeszcze jakieś pytania dotyczące kwestii gwarancji czy rękojmi, zadaj je w komentarzu. Będziemy wiedzieli, jakie tematy podejmować jeszcze w naszym serwisie.

Licencja na transport międzynarodowy dla busów 3,5t.

0

Od maja 2022 wymagana jest licencja na transport międzynarodowy dla busów, których dopuszczalna masa całkowita nie przekracza 3,5t. Jak uzyskać taką licencję?

Transport międzynarodowy niewielkimi pojazdami dostawczymi, o dopuszczalnej masie całkowitej przez lata był domeną polskich firm. Ekspresowe dostawy, realizowane głównie na trasach zachodniej Europy pozwoliły zbudować ogromną przewagę krajowych firm transportowych. Niewątpliwą zaletą takiej formy transportu jest nienormowany czas pracy kierowców, co powodowało, że ładunki mogły trafić do odbiorcy bardzo szybko. Niewielki rozmiar samochodów pozwalał też na wjazd w wąskie uliczki i do centrów miast.

Od 21 maja 2022 przedsiębiorcy, którzy zarabiali w ten sposób muszą postarać się o zezwolenie na wykonywanie zawodu przewoźnika drogowego, a także mieć licencję wspólnotową. Przepis ten nie obowiązuje w przypadku przewozu krajowego.

Licencja na transport 3,5T – wymagania

Żeby otrzymać licencję na transport międzynarodowy pojazdami do 3,5t trzeba spełnić szereg wymagań. Przede wszystkim posiadać stałą siedzibę w jednym z państw członkowskich, mieć odpowiednie kompetencje zawodowe i sytuację finansową pozwalającą na wykonywanie działalności.

Siedziba to miejsce, w którym są zgromadzone oryginały dokumentów związanych z działalnością. To przede wszystkich umowy przewozowe, dokumenty związane z samochodami, akta pracownicze, dane księgowe i wszelkie inne dane konieczne do wykonywania przewozu. Lokalizacja siedziby decyduje też o tym gdzie samochody będą wracały do bazy, a także o tym jakie podatki zapłaci przedsiębiorca i pod jakie prawo krajowe będzie podlegał.

Kto wydaje licencję na transport?

Zezwolenie na wykonywanie zawodu przewoźnika drogowego wydaje starosta lub Główny Inspektor Transportu Drogowego. Główny Inspektor Transportu Drogowego wydaje też licencje wspólnotowe. Wniosek składa się osobiście w urzędzie, poprzez wysłanie go pocztą albo przesyłając wniosek elektroniczny.

Wydanie zezwolenia wymaga dysponowania przynajmniej jednym pojazdem. Przedsiębiorca nie musi być właścicielem pojazdu. Może samochód wynajmować lub leasingować. Właściciel firmy transportowej musi też mieć bazę eksploatacyjną. Chodzi o lokalizację, do której przedsiębiorca ma dostęp w sposób ciągły wyposażone w miejsce postojowe, miejsce naprawy pojazdu albo konserwacji auta. Liczba miejsc parkingowych to przynajmniej 1/3 liczby zgłoszonych pojazdów.

Żeby móc wykonywać zawód przewoźnika drogowego trzeba też cechować się dobrą reputacją. O co chodzi? Nie można być skazanym za poważne przestępstwa, w związku z tym trzeba do dokumentacji dołączyć informację z Krajowego Rejestru Karnego. Przedsiębiorca musi też mieć pieniądze na działalność. Musi mieć rezerwę finansową w wysokości 9000 euro na pierwszy pojazd i 5 000 euro na każdy następny w przypadku pojazdów powyżej 3,5 tony, a 900 euro na każdy pojazd o dmc mniejszym niż 3,5t. Potwierdza się to poprzez przedstawienie sprawozdania finansowego albo potwierdzenia gwarancji bankowej lub ubezpieczenia zawodowego. Gdy mamy do czynienia tylko z samochodami o dmc 3,5 t, to gwarancja wynosi 1800 euro na pierwsze auto i 900 euro na kolejne.

Przedsiębiorca musi mieć w zespole osobę, która zarządza transportem. Może to być właściciel, udziałowiec lub pracownik. Można tez skorzystać z takich kompetencji osoby spoza firmy, na podstawie odpowiedniej umowy.

 „

Praca na czarno. Co grozi pracodawcy za zatrudnianie niezgodnie z przepisami?

0

Praca na czarno wciąż się zdarza. Surowe kary grożą w takim wypadku zarówno pracownikowi, jak i pracodawcy choć warto wiedzieć, że konsekwencje dotykają przede wszystkim pracodawców.

Co to jest „praca na czarno”?

Praca na czarno to potoczne określenie pracy bez zachowania przepisów dotyczących np. konieczności zawarcia odpowiedniej umowy czy ubezpieczenia społecznego. Praca na czarno zwykle oferowana jest osobom, które nie mają pozwolenia na pracę w danym kraju, a także w sytuacji gdy nie mają odpowiednich kwalifikacji.

Praca na czarno – konsekwencje dla pracownika

Jeśli pracownik podejmuje pracę na czarno, a jest zarejestrowany jako bezrobotny, grozi mu kara od 500 do 5000 zł. Kiedy kara będzie nałożona? Jeśli urząd nie zostanie poinformowany o podjęciu pracy w ciągu 7 dni.

Praca na czarno – konsekwencje dla pracodawcy

Zdecydowanie większa kara za zatrudnienie na czarno grozi pracodawcy. Co istotne, za pracę na czarno może być uznane to, gdy pracownik już wykonuje swoje obowiązki ale jeszcze nie dostał umowy. Zdarza się, że pracownik zaczyna pracę na ustalonych warunkach ale proces generowania umowy trwa kilka dni. Wtedy może to być potraktowane jako praca na czarno. Wysokość mandatu to nawet 5000 zł. Gdy Państwowa Inspekcja Pracy wykryje zatrudnianie na czarno, to gdy przedsiębiorca zrobił to pierwszy raz, będzie ukarany mandatem w wysokości 2000 zł. Maksymalna kara – 5 000 zł nakładana jest za kolejne przewinienie tego typu. Kara czekać też może przedsiębiorcę ze strony innych urzędów. Choćby dlatego, że zawiadamiany jest Urząd Skarbowy i ZUS. W przypadku tych urzędów „problemem” może być to, że przedsiębiorca nie odprowadził podatków, ani składek na ubezpieczenie społeczne. Tu kary są dotkliwe. 5 tys. złotych trzeba zapłacić jeśli nie zgłosimy pracownika do ZUS i nie opłacimy za niego składek. Od 3 tys do 5 tys. wynosi kara jeśli nie zgłosimy danych pracownika do Funduszu Pracy. Niezapłacenie podatków od pracownika to nawet kara 3 lat pozbawienia wolności jeśli pracodawcy zostanie udowodnione przestępstwo skarbowe.

Praca na czarno – przyczyny

Choć kary są spore, to wciąż nie odstraszają pracodawców od podejmowania ryzyka niezatrudniania pracowników. Właściciele firm nie zawsze chcą płacić wszystkie składki ZUS i podatki, a także ponosić pełne koszty zatrudnienia. Decydują się więc na podjęcie ryzyka zatrudnienia na czarno.

Warto jednak wiedzieć, że nielegalne zatrudnienie może być bardzo szybko wykryte. Zgłoszenia odpowiednim służbom takiego stanu może dokonać anonimowo pracownik. Może to zrobić mailem lub pocztą tradycyjną albo składając doniesienie w dowolnym oddziale inspekcji pracy. Zgłoszenie musi być uzasadnione. Trzeba więc dysponować dowodami, że praca była wykonywana na czarno”

Motocykl w kosztach firmowych. Jak rozliczyć zakup motocykla?

0
motocykl

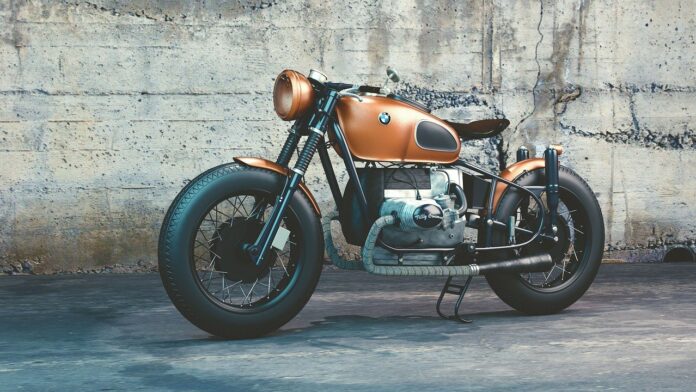
Motocykl dla części przedsiębiorców jest świetnym zamiennikiem samochodu. Łatwiej przejechać przez zatłoczone ulice i sporo więcej możliwości zaparkowania. Czy motocykl może być kosztem firmowym?

Nie tylko niższe koszty utrzymania ale przede wszystkim wygoda związana z łatwiejszym pokonywaniem odległości w zatłoczonych miastach i mniej kłopotów ze znalezieniem miejsca parkingowego. Motocykle stają się ciekawą alternatywą dla samochodów. Czy mogą być pojazdem wykorzystywanym w firmie?

Co to jest motocykl?

Zanim wyjaśnimy zawiłości związane z rozliczaniem motocykla w firma, dobrze jest spojrzeć w definicję. Ta będzie potrzebna do właściwego zakwalifikowania w kosztach. I tak według prawa o ruchu drogowym motocykl jest pojazdem samochodowym dwukołowym, dwukołowym z bocznym wózkiem albo trójkołowym o symetrycznym położeniu kół. Definicje pojazdu znajdziemy też w ustawie o PIT. Pojazd samochodowy jest pojazdem o dopuszczalnej masie nie większej niż 3,5 tony, który jest przystosowany do przewozu nie więcej niż 9 osób łącznie z kierowcą. Wyjątkiem jest pojazd, który ma jeden rząd siedzeń oddzielony od części ładunkowej lub też pojazd specjalny, który wykorzystywany jest do ściśle określonych celów, np. koparka, agregat elektryczny.

Zgodnie z tymi przepisami, motocykl traktowany jest jako pojazd samochodowy. Wynika z tego, że jeśli będziemy chcieli zakupić motocykl do firmy i użytkować go do celów firmowych, trzeba będzie zastosować przepisy, które odnoszą się do pojazdów samochodowych. W przypadku VAT będziemy rozliczać motocykl tak samo jak pojazd samochodowy. Gdy będzie wykorzystywany wyłącznie dla celów działalności gospodarczej, to możemy odliczyć 100% VAT. Trzeba jednak będzie prowadzić ewidencję przebiegu i przygotować regulamin użytkowania pojazdu. Gdy motocykl będzie użytkowany zarówno prywatnie, jak i w celach służbowych, można będzie odliczyć połowę podatku VAT.

Kask motocyklowy w kosztach

Najwięcej kontrowersji budzić może konieczność zakupu odzieży ochronnej, a także kasku. O ile bowiem rozliczenie paliwa czy zakup samego motocykla będą mogły stanowić koszt uzyskania przychodu, o tyle problem pojawia się w sytuacji zakupu odzieży ochronnej. Większość interpretacji urzędników skłania się ku opcji, że zakup odzieży ochronnej nie może być zaliczona do kosztów uzyskania przychodu. Dlaczego? Urzędnicy są zdania, że po pierwsze ten zakup nie ma wpływu na osiąganie przychodu, a po drugie można je uznać za zakup do celów osobistych. Przede wszystkim ze względu na fakt, że są one dobierane indywidualnie. Żeby dało się je wliczyć w koszty nie mogą być traktowane jako odzież osobistą, czyli np. muszą mieć logotyp firmowy.

Amortyzacja motocykla

Jeśli motocykl w firmie będzie wykorzystywany dłużej niż rok, trzeba go uznać za środek trwały. Gdy jego wartość jest niższa niż 10 000 zł, to można zastosować jednorazową amortyzację. W przypadku wyższej wartości, amortyzację rozliczamy tak jak w przypadku samochodu.

 „

Upadłość firmy. Kiedy upada firma?

0

Upadłość firmy to sytuacja, kiedy przedsiębiorstwo nie może dalej funkcjonować bo jest niewypłacalne. Przesłanki do ogłoszenia upadłości znajdziemy w prawie upadłościowym.

Kiedy firma upada?

Podstawową przesłanką do ogłoszenia upadłości firmy jest jej niewypłacalność. Niewypłacalność jest sytuacją, gdy przedsiębiorca – dłużnik nie jest w stanie regulować zobowiązań. Nie dość, że nie ma wystarczającej gotówki w kasie firmy, to na dodatek wartość majątku nie wystarcza na to by spłacić wszystkie zobowiązania. Niewypłacalność to również taka sytuacja, gdy wartość zobowiązań jest wyższa niż wartość majątku i stan ten utrzymuje się przynajmniej przez 24 miesiące. To wystarczy, by ogłosić upadłość firmy. To ważne o tyle, że jeśli zadłużenie przekracza majątek firmy tylko chwilowo, to nie jest to powód by ogłosić upadłość.

Kto może ogłosić upadłość?

Upadłość ogłaszana jest na wniosek. Wniosek ten składa się do sądu. Sąd może ogłosić upadłość z urzędu. Poza tym wniosek o ogłoszenie upadłości może złożyć sam dłużnik, a także każdy z wierzycieli. Jeśli doszło do sytuacji, w której firma jest niewypłacalna, to zarządzający firmą (dłużnik) musi złożyć wniosek o ogłoszenie upadłości. Ma na to trzydzieści dni. Jeśli wniosek taki nie będzie złożony w terminie, to zarząd lub inna osoba odpowiedzialna za zarządzanie firmą, będzie ponosić odpowiedzialność za ten stan.

Wniosek o upadłość

Gdy składamy wniosek o upadłość, nie można zapomnieć o jego ważnych elementach. Przede wszystkim trzeba wpisać dokładne dane dłużnika, z adresem i numerem PESEL. W przypadku spółki, we wniosku wpisuje się dane osób, które ją reprezentują. Potem trzeba opisać sytuację w firmie i przesłanki, uzasadniające to, że firma powinna upaść. Składając wniosek o upadłość, trzeba pamiętać, że cały proces to określone koszty. Razem z nim trzeba wpłacić zaliczkę na poczet postępowania upadłościowego. Gdy wniosek o upadłość składany jest przez dłużnika, to musi on dołączyć wykaz majątku, bilans firmowy, a także spis wierzycieli. Dodatkowo trzeba też sporządzić listę podmiotów, które muszą spełnić jakieś należności wobec dłużnika.

Ogłoszenie upadłości przez sąd

Gdy sąd otrzyma komplet dokumentów, przystąpi do ogłaszania upadłości. Upadłość ogłasza sąd rejonowy, a dokładnie sąd gospodarczy właściwy dla adresu dłużnika.

Ile kosztuje upadłość?

Upadłość jak wiele spraw sądowych to spore koszty. Podstawowym wydatkiem jest opłata sądowa od wniosku o upadłość. Trzeba go ponieść jeszcze przed złożeniem do sądu wniosku o upadłość. Dodatkowo trzeba też wpłacić zaliczkę na wydatki związane z całym postępowaniem. Kwota ta to równowartość przeciętnego miesięcznego wynagrodzenia w sektorze przedsiębiorstw bez wypłat nagród z zysku w trzecim kwartale roku poprzedniego, ogłoszonego przez Prezesa Głównego Urzędu Statystycznego.

Pozostałe opłaty pokrywane są z majątku dłużnika. Chodzi np. o koszty, które są związane z koniecznością spieniężenia majątku dłużnika. Bez wątpienia znaczącym wydatkiem będzie wynagrodzenie syndyka. To kilkanaście tysięcy złotych. Wysokość wynagrodzenia syndyka określa sąd. Bierze pod uwagę wysokość funduszy dłużnika, a także zakres prac syndyka.

Trzeba wiedzieć, że zgodnie z prawem nie ma możliwości odstąpienia od kosztów postępowania upadłościowego. Oznacza to, że dłużnik musi mieć pieniądze na to by upadłość ogłosić. Gdy przedsiębiorstwo nie ma pieniędzy na pokrycie kosztów upadłości, to sąd musi takie postępowanie umorzyć.

 „

Niewypłacalność, a płynność finansowa

0
reszty

Czy niewypłacalność jest tym samym co utrata płynności finansowej? Czym różni się niewypłacalność od utraty płynności finansowej

Co to jest niewypłacalność?

Każdy, kto prowadzi działalność gospodarczą powinien znać dwa pojęcia. Pierwsze to niewypłacalność, a drugie to płynność finansowa. Co to jest niewypłacalność? Niewypłacalność to sytuacja, w której wartość majątku dłużnika jest niższa niż wartość zobowiązań. To sytuacja trwała, z której bardzo trudno się wydostać. Utrata płynności finansowej dotyczy przypadku, gdy przedsiębiorca nie ma aktualnie pieniędzy na to by opłacić zobowiązania. Ma jednak majątek, który po spieniężeniu pozwoli je uregulować. Można więc powiedzieć, że nie ma po prostu „płynnych środków”. Jeśli firma utrzymuje płynność finansową, to znaczy, że jest w stanie na bieżąco regulować zobowiązania. Chodzi tu o zobowiązania krótkoterminowe. Mowa tu np. o wypłatach dla pracowników, raty kredytów, a także zapłatę zobowiązań wynikających chociażby z kredytu kupieckiego.

To, jaki jest poziom płynności finansowej decyduje o tym jak szybko można będzie spłacić bieżące zobowiązania. Utrzymanie płynności finansowej to podstawa działania firmy. Doświadczeni przedsiębiorcy wiedzą, że płynność finansowa jest bardzo ważna. Zdarza się bowiem, że firma generuje zysk ale upada ponieważ nie da się utrzymać płynności finansowej. Przejściowa utrata płynności finansowej nie musi od razu oznaczać, że przedsiębiorstwo jest bliskie bankructwa. Jeśli jednak utrzymuje się przez dłuższy czas, nawet jeśli firma ma spore przychody i generuje zysk, to może spowodować, że firma będzie mieć kłopoty.

Jak utrzymać płynność finansową?

Jak już wspomnieliśmy płynność finansowa jest bardzo ważna dla tego by firma przetrwała na rynku. Na utrzymanie płynności wpływ ma przede wszystkim to jakiego rodzaju aktywa ma przedsiębiorstwo: ile ma materiałów w magazynie, jak duże środki znajdują się na koncie bankowych, a także jak duża jest wysokość zobowiązań krótkoterminowych. Dodatkowo wpływ ma też to, jak płynne są te aktywa. Mówiąc wprost, jak szybko można te środki zamienić na gotówkę. Zdecydowanie największą płynnością cechuje się gotówka. Na płynność finansową wpływa też to ile przedsiębiorca ma krótkoterminowych kredytów i zobowiązań wobec kontrahentów. Trzeba też wziąć pod uwagę wartość długów, które są już przeterminowane.

Czy niewypłacalność zawsze prowadzi do bankructwa?

Jak już wspomnieliśmy, niewypłacalność to sytuacja, w której majątek danej firmy nie wystarcza na pokrycie wszystkich zobowiązań. Mamy z nią do czynienia, gdy nawet sprzedaż wszystkich składników majątku nie wystarcza na spłatę zobowiązań.

Kontrahent jest niewypłacalny. Co zrobić?

Nawet jeśli jako przedsiębiorca twoje finanse są w dobrej kondycji, to sporym kłopotem może być sytuacja, gdy kontrahent okaże się niewypłacalny. Prawna definicja niewypłacalności określa, że dochodzi do niej, gdy opóźnienie w regulowaniu zobowiązań jest większe niż trzy miesiące.

 „

Zakaz konkurencji między przedsiębiorcami. Zakaz konkurencji w umowie B2B

0

Zakaz konkurencji często występuje w przypadku stosunku pracy. A jak to jest przy umowie B2B? Czy jest możliwy zakaz konkurencji między przedsiębiorcami?

Zakaz konkurencji między przedsiębiorcami to dość ważny temat. Szczególnie w przypadku jednoosobowych działalności, osób „samozatrudnionych”, które świadczą usługi dla jednego kontrahenta. O ile swoboda zawierania umów pozwala na wpisanie do umowy praktycznie dowolnych zapisów, o tyle kwestie zakazu konkurencji są w tym przypadku dość problematyczne.

Co to jest zakaz konkurencji?

Problem stanowi przede wszystkim to, że w przepisach nie znajdziemy definicji działalności konkurencyjnej. Stosuje się więc tutaj ustalenia związane z zakazem konkurencji ustalonym na linii pracodawca-pracownik. Jeśli zastosujemy to do przedsiębiorców, to zakaz konkurencji dotyczyć będzie każdego działania, którego zakres jest taki sam lub bardzo podobny jak w podstawowej umowie. O działalności konkurencyjnej możemy mówić jeśli działania te dotyczą podobnego kręgu odbiorców. W związku z tym działalność konkurencja będzie każdym działaniem, które może zagrażać działalności kontrahenta. I tu warto przypomnieć o zasadzie swobody umów. Na tej podstawie można zapisać w umowie między przedsiębiorcami praktycznie wszystko. Trzeba jednak pamiętać, że zapisy nie mogą naruszać zasad współżycia społecznego. W związku z tym konieczne jest zaznaczenie, że zakaz konkurencji można wpisać do zasad współpracy między kontrahentami choć jednocześnie trzeba być świadomym, ze nie zawsze będzie on skuteczny.

Zakaz konkurencji w czasie współpracy

Oczywiście możliwe jest zapisanie, że przedsiębiorca nie będzie współpracować z konkurencyjnymi podmiotami. Takiego zakazu konkurencji nie trzeba dodatkowo wynagradzać. W przypadku zakazu konkurencji wprowadzanym na czas po ustaniu współpracy, to sytuacja nie jest już tak jednoznaczna.

CZYTAJ TAKŻE: Dlaczego samodzielne prowadzenie księgowości może być lepsze od pomocy biura rachunkowego?

Okres zakazu konkurencji

Przedsiębiorcy mogą ustalić, że zakaz konkurencji trwa rok lub dwa lata albo dowolny okres. Jeśli jednak będzie on zbyt długi, to umowę można będzie łatwo uznać za nieważną. W przypadku umowy agencyjnej, zakaz konkurencji nie może być dłuższy niż dwa lata. Co do umowy agencyjnej, to w jej przypadku zakaz konkurencji jest zdecydowanie najczęstszy. W innych przypadkach skuteczność takiej umowy zależeć będzie od zapisów w kontrakcie. Szczególnie, jeśli przedsiębiorcy umówią się, że zakaz konkurencji nie będzie wiązał się z dodatkowym wynagrodzeniem.

Umowa agencyjna a zakaz konkurencji

W przypadku umowy agencyjnej, zakaz konkurencji jest powszechny. Żeby był ważny koniecznie trzeba go zawrzeć w formie pisemnej, a także dokładnie określać rodzaj klientów lub obszar geograficzny, a także produkty, które są nim objęte. Zakaz konkurencji w tym przypadku nie może być dłuższy niż 24 miesiące. Warto pamiętać, że nawet jeśli umowa nie nazywa się agencyjną ale jej zapisy wskazują na to, że nią jest, to trzeba zastosować ustalenia dotyczące zakazu konkurencji dla umowy agencyjnej.

Co to jest umowa agencyjna?

Trzeba tu przypomnieć, co to jest umowa agencyjna. Umowa agencyjna dotyczy sytuacji, w której przedsiębiorca pośredniczy za wynagrodzeniem, przy zawieraniu umów z klientami na rzecz drugiego przedsiębiorcy.

Warto pamiętać, że nawet jeśli przedsiębiorcy nie podpisali zakazu konkurencji, to przedsiębiorcy muszą działać uczciwie wobec siebie. W przeciwnym razie może dojść do sytuacji, że jeden z przedsiębiorców dopuści się czynów nieuczciwej konkurencji. Chodzi tu choćby o naruszenie tajemnicy przedsiębiorstwa.

CZYTAJ TAKŻE: Faktury z KSeF. Ile to kosztuje?

To wszystko wskazuje na fakt, że zapisy w umowie muszą bardzo dokładnie określać zasady współpracy i to co każda ze stron może robić. Dozwolone jest określenie terytorium, które jest objęte zakazem konkurencji, a także rodzaj produktu. Mało tego. Czasem określa się również, ze działalnością konkurencyjną jest nie tylko świadczenie usług czy sprzedaż konkretnych towarów ale i zatrudnienie u konkurencji albo udziały w konkurencyjnych spółkach.

 „